


Nieuwe exitheffing binnen het kader van grensoverschrijdende zetelverplaatsingen.
Met de inwerkingtreding van de Programmawet van … wordt in hoofde van aandeelhouders een nieuwe exitheffing ingevoerd. Deze exitheffing zal worden toegepast op een fictief dividend dat de aandeelhouders worden geacht te hebben ontvangen naar aanleiding van een grensoverschrijdende zetelverplaatsing (artikel 210, §1, 4°, WIB) of bepaalde herstructureringsoperaties zoals fusies en splitsingen.
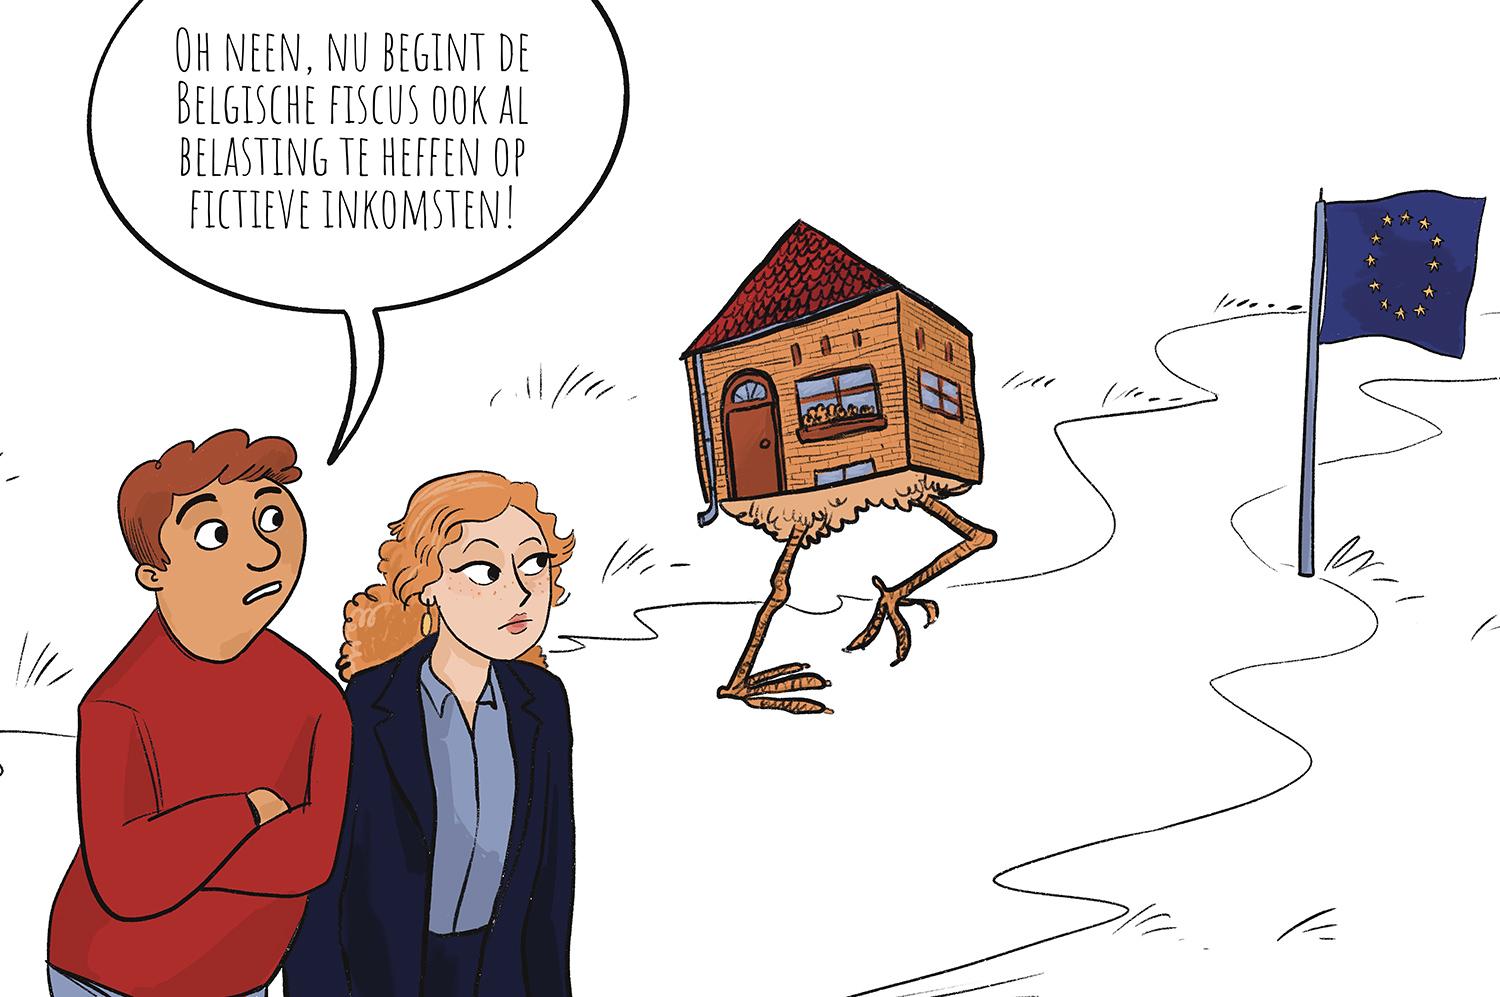
Tot op heden had de fictieve gelijkstelling van dergelijke transacties met een liquidatie enkel gevolgen in de vennootschapsbelasting. Hierdoor kon in hoofde van de vennootschap worden overgegaan tot de belasting van de latente meerwaarden en vrijgestelde reserves. Deze gelijkstelling had in principe geen fiscale gevolgen voor de aandeelhouders omdat er geen effectief dividend werd uitgekeerd.
Dit standpunt, gebaseerd op een strikte toepassing van het legaliteitsbeginsel, wordt gedeeld door de Dienst Voorafgaande Beslissingen. De Centrale Diensten van de belastingadministratie zien dit echter anders en menen dat deze gelijkstelling ook moet worden doorgetrokken tot het niveau van de aandeelhouders. Aldus zou een grensoverschrijdende zetelverplaatsing in hoofde van de aandeelhouders resulteren in een fictieve, maar belastbare dividenduitkering.
Deze tegenstrijdige visies leidden tot diverse gerechtelijke procedures, die voorlopig in het voordeel van de aandeelhouder lijken uit te draaien. In de praktijk blijft de belastingadministratie echter vasthouden aan het standpunt van de Centrale Diensten en gaat zij aldus over tot de taxatie van een fictief dividend in het geval van grensoverschrijdende zetelverplaatsingen.
Met de Programmawet wil de fiscale wetgever deze controverse (althans voor de toekomst) beëindigen. Voortaan wordt de fictie expliciet uitgebreid tot het niveau van de aandeelhouders. Zij worden geacht een (fictief) dividend te ontvangen voor een bedrag dat gelijk is aan de meerwaarden die zijn geboekt op de activa die door de emigrerende vennootschap naar het buitenland zijn overgebracht, na toepassing van de vennootschapsbelasting en in verhouding tot de aandelen die ze in de emigrerende vennootschap aanhouden.
Deze fictie is van toepassing op:
- rijksinwoners natuurlijke personen;
- Belgische vennootschappen en rechtspersonen;
- niet-inwoners.
Het fictieve liquidatiedividend is onderworpen aan de gewone belastingregeling voor roerende inkomsten, zijnde een roerende voorheffing van (in principe) 30%. Er wordt echter een vrijstelling voorzien voor het deel van het fictieve liquidatiedividend dat kan worden aangerekend op regelmatig aangelegde liquidatiereserves. Aandeelhouders die onderworpen zijn aan de vennootschapsbelasting kunnen, mits wordt voldaan aan de wettelijke voorwaarden, genieten van het DBI-regime (definitief belaste inkomsten).
Om economische dubbele belasting te vermijden, wordt een correctiemechanisme ingevoerd. Met dit mechanisme heeft de aandeelhouder de mogelijkheid om de belasting die hij heeft gedragen op het fictief dividend, te verrekenen met de belasting die hij verschuldigd is wanneer hij later een effectief dividend uitgekeerd krijgt ten gevolge van de realisatie van de effectieve meerwaarde.
Bij gebrek aan een effectieve uitkering kan geen bronheffing worden ingehouden. De betrokken aandeelhouders zullen daarom het ontvangen fictieve dividend moeten aangeven in hun belastingaangifte. De vennootschap die activa naar het buitenland overdraagt, moet een individuele fiche afleveren aan elke betrokken aandeelhouder. Bij gebrek hieraan zal een afzonderlijke aanslag worden gevestigd in hoofde van de vennootschap.
De uitbreiding van deze fictie tot het niveau van de aandeelhouders is juridisch betwistbaar om verschillende redenen, namelijk :
- Op basis van de nationale regelgeving gaat zij in tegen het basisprincipe dat de belasting op roerende inkomsten een reële inkomstenstroom veronderstelt.
- Op basis van het Europees recht kan deze maatregel een belemmering vormen voor de vrijheid van vestiging, aangezien ze leidt tot de belasting van fictieve inkomsten die België ook op een later tijdstip zou kunnen belasten op het ogenblik van de effectieve uitkering aan een Belgische aandeelhouder.
- Op basis van het internationaal recht kan de eenzijdige gelijkstelling aan een dividend zonder expliciete verdragsbasis leiden tot economische dubbele belasting, indien het land van aankomst de fictie niet erkent en op het ogenblik van de effectieve uitkering geen vrijstelling of verrekening toestaat.
Het valt dus te verwachten dat deze hervorming ook in de toekomst aanleiding zal (blijven) geven tot talrijke geschillen.
Voor lopende procedures kan deze nieuwe regeling alvast worden ingeroepen in het voordeel van de aandeelhouders. De wetswijziging toont immers aan dat fictie vóór de inwerkingtreding ervan enkel gevolgen had in de vennootschapsbelasting en niet op het niveau van de aandeelhouders.
Indien u vragen heeft over dit onderwerp of bijstand wenst in het kader van een betwisting met de belastingadministratie kan u steeds contact opnemen met het fiscaal department binnen Andersen.
Meer weten over dit onderwerp?
Ik zoek een expert in





Zie meer artikelen
08.10.2026
•Arbeidsrecht en Sociale Zekerheidsrecht, Andersen in Belgium
Nieuwe wetten en cijfers kunnen gevolgen hebben voor werkgevers in België
Recente wijzigingen in de definitie van grensarbeiders en veranderingen in het Belgisch strafrecht hebben gevolgen die relevant zijn voor werkgevers. Tegelijkertijd bieden nieuwe cijfers waardevolle inzichten in de arbeidsmarkt.
08.10.2026
•Administratief Recht en Overheidsopdrachten, Andersen in Belgium
Ventilus-vergunning op zak, werf toch stilgelegd
Een omgevingsvergunning betekent niet dat u bij de start van de werken vrij spel heeft. In een recent arrest van de Raad voor Vergunningsbetwistingen over Ventilus werd dit nog maar eens beklemtoond. Hierin schorste de Raad bij uiterst dringende noodzakelijkheid de vergunning voor de uitbreiding van het hoogspanningsstation Gezelle in Brugge, omdat op het eerste gezicht onvoldoende was onderzocht welke beschermde soorten door de werken mogelijk in het gevaar konden komen.
05.10.2026
•NEWS FROM THE FIRM
Luc Herve vervoegt Andersen bij de opening van een nieuw kantoor in Luik
Met plezier kondigen wij aan dat het kantoor van Luc Herve Andersen in Belgium heeft vervoegd. Andersen opende in september een nieuw kantoor in Luik. Luc Herve, fiscalist, professor en erkend bemiddelaar, is er actief als Partner. Samen met hem vervoegt ook Jérémy Lerusse Andersen als Associate. Beiden zijn advocaat aan de Balie van Luik.
01.10.2026
•Vastgoed, Huur en Mede-eigendom, Andersen in Belgium
Nieuwe deontologische code voor vastgoedmakelaars: meer dan een opfrissing
Op 21 september 2026 verscheen in het Belgisch Staatsblad het koninklijk besluit van 20 juli 2026 tot goedkeuring van het nieuwe reglement van plichtenleer van het Beroepsinstituut van Vastgoedmakelaars (BIV), beter bekend als de deontologische code. De nieuwe code treedt in werking op 1 oktober 2026, de dag waarop het reglement van 2018 wordt opgeheven.