


Zonder boekhouding geen keuze: beroepskosten zijn aftrekbaar in het jaar van betaling
Cass., 1e k., 18 juni 2026, F.25.0070.N
De feiten
In februari 2008 stelt een bestuurster zich persoonlijk borg voor een lening van 25.000.000 EUR die haar vennootschap heeft afgesloten, ten belope van 8.750.000 EUR. Haar bestuursmandaat wordt op dat ogenblik niet bezoldigd.
Eind 2013 wordt de borgstelling aangesproken. De bestuurster betaalt 8.379.562,10 EUR aan de schuldeiser en treedt op grond van de artikelen 2028 en 2029 van het oud Burgerlijk Wetboek in diens rechten tegenover de vennootschap.
Op 28 september 017 wordt de vennootschap ontbonden en wordt de deficitair vereffening onmiddellijk afgesloten. Hierdoor wordt de regresvordering definitief oninbaar. De belastingplichtige trekt het bedrag pas op dat ogenblik af, voor aanslagjaar 2018, en draagt het resterende saldo over naar de aanslagjaren 2019 en 2020. Zij beroept zich daarbij op het voorzichtigheidsbeginsel: zolang de vereffening niet was afgesloten, stond het verlies volgens haar nog niet definitief vast.
De fiscale administratie verwerpt de aftrek.
De rechtbank van eerste aanleg te Antwerpen verwerpt het beroep omdat niet voldaan is aan de finaliteitsvoorwaarde. Het hof van beroep bevestigt de weigering van de aftrek, maar op een andere grond, namelijk de fiscale toerekening aan het juiste tijdperk.
Het hof van beroep sluit eerst de toepassing van artikel 53, 15°, WIB 92 uit. Deze bepaling laat toe dat een natuurlijke persoon verliezen van een vennootschap ten laste neemt, op voorwaarde dat de bedrijfsleider een bedrag aan de vennootschap betaalt en dat de vennootschap dit bedrag volledig aanwendt om haar verliezen aan te zuiveren.
In dit geval is aan geen van deze voorwaarden voldaan. Het gaat niet om de tenlasteneming van vennootschapsverliezen, het bedrag werd aan een derde betaald en niet aan de vennootschap, en de betaling diende niet om verliezen aan te zuiveren.
Bijgevolg is de algemene regeling van artikel 49 WIB 92 van toepassing. Dit is een belangrijk onderscheid dat vaak over het hoofd wordt gezien, maar bepalend is voor de verdere beoordeling.
De beslissing
Het Hof van Cassatie herinnert er eerst aan dat artikel 49, tweede lid, WIB 92 in twee mogelijkheden voorziet: kosten die tijdens het belastbare tijdperk werkelijk zijn betaald of gedragen, of kosten die het karakter van zekere en vaststaande schulden of verliezen hebben verkregen en als zodanig zijn geboekt.
De appelrechters stellen vast dat de belastingplichtige geen boekhouding voerde en dat niet blijkt dat zij daartoe verplicht was. De tweede mogelijkheid is bijgevolg niet op haar van toepassing.
Het Hof leidt hieruit twee regels af.
Ten eerste ontstaat voor een belastingplichtige die niet boekhoudplichtig is en die, bij gebrek aan een boekhouding, een schuld niet als zeker en vaststaand kan boeken, het recht op aftrek in het belastbare tijdperk waarin de kosten werkelijk en onvoorwaardelijk zijn betaald.
Ten tweede doet het feit dat de borg na betaling beschikt over een eigen recht of een recht door subrogatie tegenover de hoofdschuldenaar geen afbreuk aan het werkelijke en onvoorwaardelijke karakter van die betaling.
Het recht op aftrek ontstaat dus in het jaar van betaling.
Een onherroepelijk gevolg
De aftrek had moeten worden aangegeven voor aanslagjaar 2014, dat betrekking heeft op inkomstenjaar 2013. Op het ogenblik dat de fiscale administratie in oktober 2020 haar bericht van wijziging verstuurt, zijn alle toepasselijke termijnen al verstreken.
Het bedrag van 8.379.562,10 EUR kan bijgevolg niet meer in aftrek worden gebracht: niet voor aanslagjaar 2014, omdat de aftrek niet tijdig werd aangegeven, en evenmin voor aanslagjaar 2018, omdat de kosten aan het verkeerde aanslagjaar werden toegerekend.
In de praktijk
Wanneer geen boekhouding wordt gevoerd, ontstaat het recht op aftrek op het ogenblik van de betaling aan de schuldeiser, en niet wanneer de regresvordering definitief oninbaar wordt. De aftrek moet dus worden toegepast in het jaar van betaling, ook wanneer nog onzeker is of de vennootschap het bedrag zal terugbetalen. Volgens het Hof heeft die onzekerheid geen invloed op het recht op aftrek.
Ook onzekerheid over het beroepsmatige karakter van de borgstelling rechtvaardigt geen uitstel. Een weigering van de aftrek wegens het ontbreken van een beroepsmatig karakter kan worden betwist, maar een verstreken termijn kan niet worden hersteld.
Een mogelijke oplossing zou in het boekhoudrecht kunnen liggen, maar daarbij is bijzondere voorzichtigheid geboden. Artikel III.82, § 1, tweede lid, 1°, van het Wetboek van Economisch Recht sluit natuurlijke personen van wie de zelfstandige beroepsactiviteit uitsluitend bestaat uit het uitoefenen van een of meer bestuursmandaten uitdrukkelijk uit van de boekhoudplicht. Zonder boekhouding kan een bestuurder die zich borg stelt zich dus enkel beroepen op de eerste mogelijkheid van artikel 49, tweede lid, WIB 92: de aftrek in het jaar van betaling.
Toch is een andere aanpak niet noodzakelijk uitgesloten. Artikel 49, tweede lid, WIB 92 vereist voor de tweede mogelijkheid niet dat de belastingplichtige wettelijk verplicht is een boekhouding te voeren. Wel moeten de kosten het karakter van zekere en vaststaande schulden of verliezen hebben verkregen en als zodanig zijn geboekt. Een bestuurder die vrijwilligeen boekhouding volgens de geldende regels voert en de schuld daarin tijdig opneemt, zou zich mogelijk op deze bepaling kunnen beroepen. Het arrest biedt hierover geen uitsluitsel, aangezien het betrekking heeft op een belastingplichtige die geen boekhouding voerde. Bij twijfel over het aanslagjaar waarin de aftrek moet worden toegepast, kan passend juridisch en fiscaal advies helpen om de juiste aanpak te bepalen en de nodige stappen te ondernemen.
Meer weten over dit onderwerp?
Ik zoek een expert in





Zie meer artikelen
30.10.2026
•Fiscaal recht, Andersen in Belgium
Aanslag van ambtswege: geen ‘onverwachte’ inkomsten zonder voorafgaand bericht van wijziging
In een arrest van 8 mei 2026 herinnert het Hof van Cassatie aan een belangrijke beperking van de bevoegdheid van de fiscale administratie om een aanslag van ambtswege te vestigen. Wanneer een belastingplichtige van ambtswege wordt belast omdat hij niet heeft geantwoord op een bericht van wijziging, mag de administratie de aanslag enkel baseren op de inkomsten die al in dat bericht zijn vermeld. Zij mag daarbij geen nieuwe inkomsten in aanmerking nemen waarover de belastingplichtige zich nog niet heeft kunnen uitspreken.
30.10.2026
•Fiscaal recht, Event
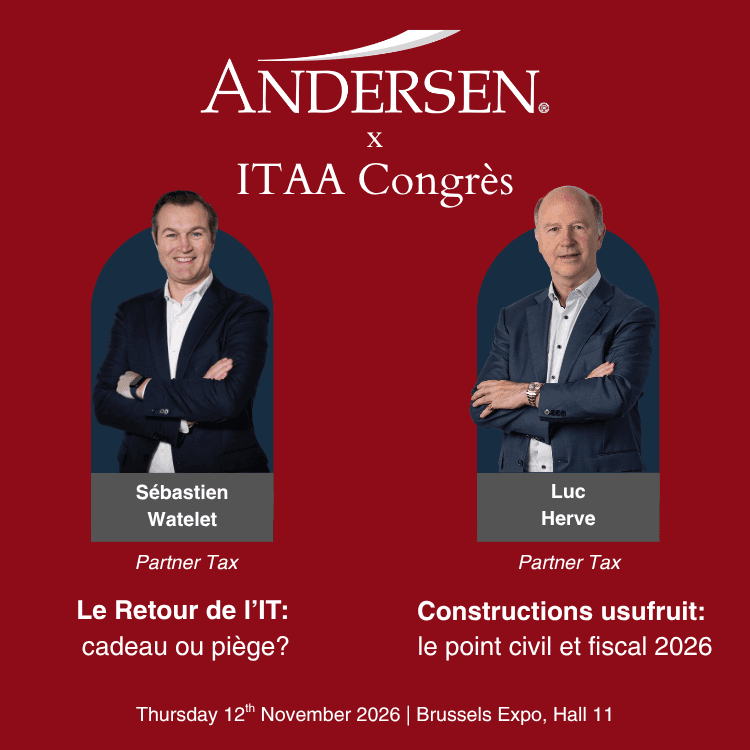
Onze partners Sébastien Watelet en Luc Hervé spreken op het ITAA-congres 2026
Op 12 november 2026 geven onze partners Sébastien Watelet en Luc Hervé elk een EXPERT-conferentie tijdens het ITAA-congres 2026, dat plaatsvindt in Brussels Expo.
28.10.2026
•Vastgoed, Huur en Mede-eigendom, Event
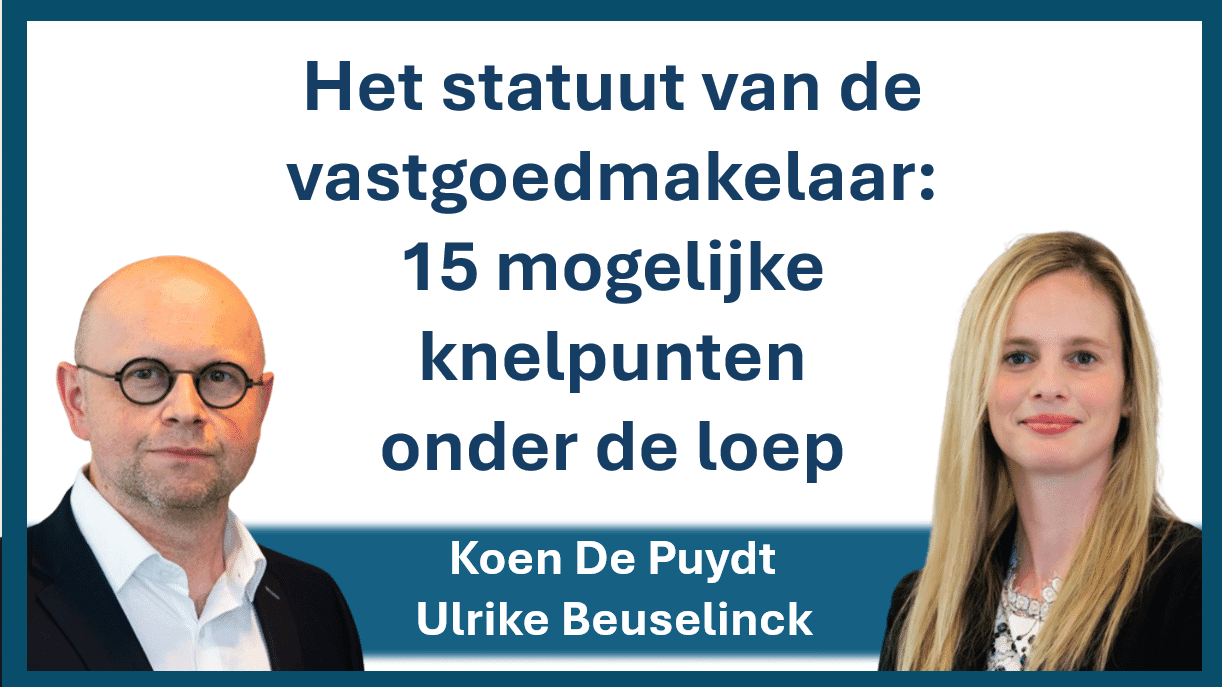
Het statuut van de vastgoedmakelaar: 15 mogelijke knelpunten onder de loep
Op 15 april 2027 organiseert Legal Learning een webinar, gegeven door twee van onze vastgoedpartners. Het betreft de vernieuwde Plichtenleer van Beroepsinstituut van Vastgoedmakelaars, in werking getreden op 1 oktober 2026.
08.10.2026
•Arbeidsrecht en Sociale Zekerheidsrecht, Andersen in Belgium
Nieuwe wetten en cijfers kunnen gevolgen hebben voor werkgevers in België
Recente wijzigingen in de definitie van grensarbeiders en veranderingen in het Belgisch strafrecht hebben gevolgen die relevant zijn voor werkgevers. Tegelijkertijd bieden nieuwe cijfers waardevolle inzichten in de arbeidsmarkt.