


Auteursrechten en fiscaal misbruik: het Hof van Cassatie raakt de draad kwijt!
In een opmerkelijk arrest van 14 september 2026 (F.23.0097.F) lijkt het Hof van Cassatie de bedoeling van de wetgever bij de invoering van het forfaitaire belastingstelsel voor auteursrechten en naburige rechten niet correct te hebben begrepen. De hoven en rechtbanken doen er goed aan snel afstand te nemen van dit arrest!
De feiten en het arrest van het hof van beroep te Luik van 8 maart 2023
Een architect oefent zijn beroepsactiviteit uit via een eenpersoonsvennootschap. In 2016 draagt hij zijn vermogensrechten op zijn auteursrechten over aan de vennootschap. Als tegenprestatie betaalt de vennootschap hem jaarlijks het maximumbedrag zoals bepaald in artikel 37 WIB 92, namelijk 37.500 EUR (geïndexeerd). De belastingadministratie beslist deze inkomsten te herkwalificeren als beroepsinkomsten.
Het hof van beroep te Luik verwerpt het standpunt van de belastingadministratie. Na een grondige analyse van artikel 17, § 1, 5° WIB 92 oordeelt het hof dat aan de voorwaarden voor de kwalificatie als roerende inkomsten is voldaan en dat de vennootschap de rechten daadwerkelijk exploiteert. Het hof volgt de belastingadministratie echter wel wat betreft het fiscaal misbruik (artikel 344, § 1 WIB 92), een argument dat de administratie subsidiair had aangevoerd. Volgens het hof werd een belastingvoordeel verkregen in strijd met de doelstellingen van de wetgever en heeft de belastingplichtige niet aangetoond dat er andere dan fiscale motieven aan de verrichting ten grondslag lagen.
Het feit dat de partijen de vergoeding voor de auteursrechten hadden vastgesteld op het maximumbedrag zoals bepaald in artikel 37 WIB 92, heeft volgens het hof geen invloed op die beoordeling. Het hof beveelt sterk aan om de economische waarde van de rechten te bepalen, los van enig fiscaal maximumbedrag.
Naar aanleiding van dit arrest stelt de belastingplichtige cassatieberoep in. Daarbij voert hij twee middelen aan. Het eerste middel bestaat uit drie onderdelen: de vaststelling van de doelstellingen van de wetgever, een tegenstrijdigheid in de motivering en de gevolgen van de niet-tegenwerpelijkheid. Het tweede middel heeft betrekking op de belastingverhoging, aangezien de aangifte formeel niet onjuist was.
De beslissing van het Hof van Cassatie
Doelstellingen van de wetgever. Volgens het Hof kan een schending van de doelstellingen van een wettelijke bepaling slechts worden vastgesteld als die doelstellingen voldoende duidelijk blijken uit de tekst van de bepaling en, in voorkomend geval, uit de parlementaire voorbereiding. Daarbij houdt het Hof rekening met de algemene context, de gangbare praktijken op het ogenblik van de invoering van de bepaling en de specifieke antimisbruikbepalingen.
Het Hof oordeelt dat de wetgever een fiscale regeling heeft willen invoeren die beter aansluit bij de draagkracht van kunstenaars en auteurs, die door de aard van hun creatieve activiteiten te maken hebben met onregelmatige en onzekere inkomsten. In dit geval ontving de belastingplichtige echter vaste en aanzienlijke inkomsten, zonder enige onzekerheid, wat volgens het Hof sterk afwijkt van die doelstelling. Het Hof besluit dan ook dat de appelrechter artikel 344, § 1 WIB 92 niet heeft geschonden.
Tegenstrijdige motivering. Volgens het Hof van Cassatie is het niet tegenstrijdig om vast te stellen dat de vennootschap de rechten exploiteert en tegelijkertijd het argument van rechtszekerheid als “kunstmatig” te beschouwen, aangezien de vennootschap volledig wordt gecontroleerd door haar enige aandeelhouder.
Derde onderdeel. Gelet op het standpunt van het Hof over de eerste twee onderdelen, hoeft het derde onderdeel niet meer te worden onderzocht.
Belastingverhoging. Wanneer fiscaal misbruik wordt vastgesteld, is er sprake van een schending van de betrokken wettelijke bepaling (in dit geval artikel 17, § 1, 5° WIB 92). Bijgevolg is de belastingaangifte onjuist en kan een belastingverhoging worden opgelegd.
Kritiek op de redenering van het Hof van Cassatie met betrekking tot het eerste middel
Geen belastingvoordeel. Het Hof heeft zich niet uitgesproken over dit nochtans essentiële begrip, aangezien het hierover geen vraag kreeg voorgelegd. Naar onze mening is artikel 17, § 1, 5° WIB 92 geen afwijkende bepaling die de belasting verlaagt, maar bepaalt het de normale belastingregeling voor inkomsten uit de overdracht van auteursrechten. Het feit dat deze inkomsten lager worden belast dan beroepsinkomsten, volstaat niet om te spreken van een belastingvoordeel in de zin van artikel 344 WIB 92. Auteursrechten vinden hun oorsprong immers niet in een beroepsactiviteit. Er is pas sprake van een belastingvoordeel wanneer een specifieke bepaling de ‘normale’ belasting verlaagt, wat hier niet het geval is.
Methode en doelstellingen van de wetgever. Het Grondwettelijk Hof en het Hof van Cassatie benadrukken regelmatig dat de parlementaire voorbereiding slechts moet worden geraadpleegd om de doelstelling van de wetgever te achterhalen wanneer dat nodig is. In principe moet die doelstelling immers uit de wettekst zelf blijken.
In deze zaak heeft het Hof van Cassatie zich meteen op de parlementaire voorbereiding gebaseerd, zonder na te gaan of de doelstelling uit de wettekst zelf blijkt. Volgens ons blijkt die doelstelling nochtans duidelijk uit de tekst: de bepaling is van toepassing op alle auteursrechten en naburige rechten, zonder uitzondering.
Het Hof verwijst naar de oorspronkelijke doelstelling van het wetsvoorstel, maar houdt geen rekening met de evolutie ervan tijdens de parlementaire behandeling. Uit de amendementen, de toelichting in de commissie en de verklaringen van de minister van Financiën blijkt dat de wetgever de regeling wilde vereenvoudigen en al deze inkomsten onder één categorie van roerende inkomsten wilde onderbrengen, ongeacht het beroep van de belastingplichtige of de omvang van de inkomsten. De bescherming van bescheiden inkomsten was slechts een bijkomende doelstelling, die werd gerealiseerd door de invoering van degressieve forfaitaire kosten. Het Hof van Cassatie heeft de doelstelling van de wetgever dan ook niet van bij het begin correct vastgesteld.
Tegenstrijdige motivering. Het hof van beroep erkent dat de vennootschap de werken exploiteert, wat de toestemming van de auteur veronderstelt (artikel XI.165 WER). Het kan vervolgens niet oordelen dat die toestemming louter ‘virtueel’ zou zijn om het argument van rechtszekerheid te verwerpen. De verwerping van het middel als “feitelijke grondslag missend” is dan ook moeilijk te rechtvaardigen.
Conclusie
Dit “ongelukkige” arrest zorgt voor nog meer rechtsonzekerheid in een materie die al tot veel geschillen aanleiding geeft. De belastingadministratie maakt er nu al gebruik van in lopende dossiers om het bestaan van fiscaal misbruik aan te tonen. De hoven en rechtbanken doen er dan ook goed aan zich snel van dit arrest te distantiëren.
Meer weten over dit onderwerp?
Ik zoek een expert in




Zie meer artikelen
02.11.2026
•Fiscaal recht, Event
Onze Partner Sébastien Watelet bij Cafés-Conseils
Op 3 december zal onze Tax Partner Sébastien Watelet een conferentie geven tijdens de 3e editie van Inspirations, een Cafés-Conseils (UCM) evenement speciaal voor accountants.
30.10.2026
•Fiscaal recht, Andersen in Belgium
Aanslag van ambtswege: geen ‘onverwachte’ inkomsten zonder voorafgaand bericht van wijziging
In een arrest van 8 mei 2026 herinnert het Hof van Cassatie aan een belangrijke beperking van de bevoegdheid van de fiscale administratie om een aanslag van ambtswege te vestigen. Wanneer een belastingplichtige van ambtswege wordt belast omdat hij niet heeft geantwoord op een bericht van wijziging, mag de administratie de aanslag enkel baseren op de inkomsten die al in dat bericht zijn vermeld. Zij mag daarbij geen nieuwe inkomsten in aanmerking nemen waarover de belastingplichtige zich nog niet heeft kunnen uitspreken.
30.10.2026
•Fiscaal recht, Andersen in Belgium
Zonder boekhouding geen keuze: beroepskosten zijn aftrekbaar in het jaar van betaling
Cass., 1e k., 18 juni 2026, F.25.0070.N
30.10.2026
•Fiscaal recht, Event
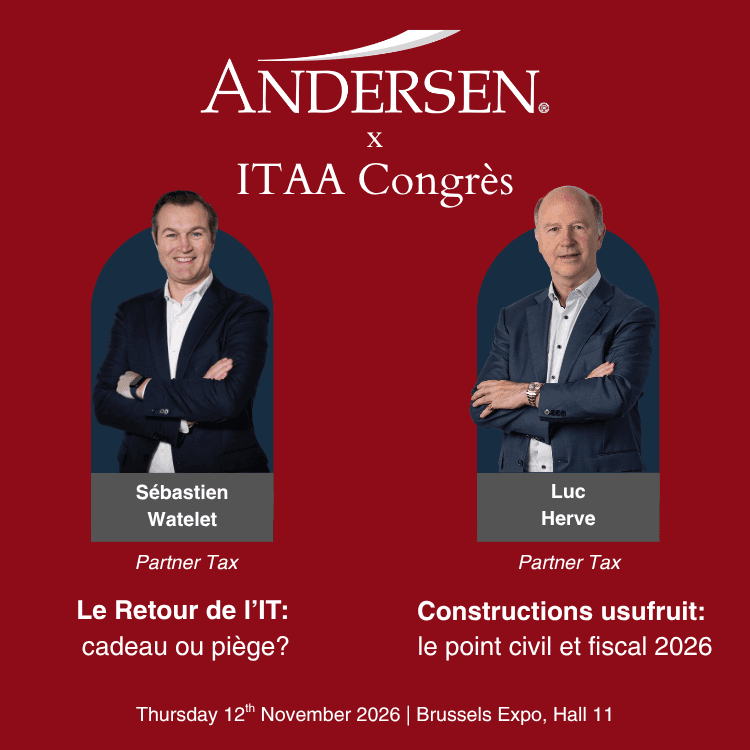
Onze partners Sébastien Watelet en Luc Hervé spreken op het ITAA-congres 2026
Op 12 november 2026 geven onze partners Sébastien Watelet en Luc Hervé elk een EXPERT-conferentie tijdens het ITAA-congres 2026, dat plaatsvindt in Brussels Expo.