


Quand l’émigration d’une société coûte cher à ses actionnaires.
À compter du 1er juillet 2025, le projet de loi-programme, actuellement en attente du vote final en séance plénière, introduit un nouveau régime d’imposition dans le chef des actionnaires en cas de transfert de siège de direction de la Belgique vers l’étranger. Ce dispositif, qualifié d’exit tax, prévoit l’assimilation à un dividende d’un revenu fictif réputé attribué aux associés, non seulement dans l’hypothèse d’un transfert de siège (article 210, §1er, 4°, du CIR), mais également à l’occasion de certaines opérations de réorganisation, telles que des fusions ou scissions.

Jusqu’à présent, la fiction de liquidation produisait ses effets exclusivement à l’impôt des sociétés, afin de soumettre à imposition les plus-values latentes et les réserves exonérées lors de l’émigration d’une société. Cette assimilation n’emportait, en principe, aucune conséquence fiscale dans le chef des actionnaires, faute de distribution effective. Cette interprétation, fondée sur une application stricte du principe de légalité, est partagée par le Service des Décisions Anticipées. Les Services centraux de l’administration fiscale adoptent toutefois une position divergente et considèrent que la fiction de liquidation produit également ses effets dans le chef des actionnaires.
Cette divergence diamétralement opposée a donné lieu à plusieurs procédure judiciaires, qui ont finalement été tranchée en faveur du contribuable. En pratique, l’administration fiscale continue néanmoins de s’appuyer sur la position des Services centraux pour procéder malgré tout à la taxation d’un dividende fictif en cas de transfert transfrontalier de siège.
Par voie de modification législative, le législateur entend mettre fin à cette opposition (du moins pour l’avenir). Le projet entend désormais étendre cette fiction aux actionnaires, lesquels seront réputés percevoir un dividende de liquidation, calculé au prorata de leur participation.
Cette fiction s’applique :
- aux personnes physiques résidentes ;
- aux sociétés et personnes morales belges ;
- ainsi qu’aux non-résidents.
Le dividende ainsi réputé perçu est, en principe, soumis au régime de droit commun applicable aux revenus mobiliers, à savoir une imposition au taux de 30 %. Il sera toutefois prévu une exonération à concurrence de la fraction du dividende fictif correspondant à des réserves de liquidation régulièrement constituées. Par ailleurs, les actionnaires assujettis à l’impôt des sociétés pourront, sous réserve des conditions légales, bénéficier du régime des revenus définitivement taxés (RDT).
Enfin, afin de prévenir une double imposition économique, un mécanisme de correction est instauré. Celui-ci permet au contribuable, sous réserve de pouvoir démontrer que les dividendes ultérieurement perçus proviennent des actifs précédemment transférés, d’imputer l’impôt acquitté sur le dividende fictif sur l’impôt dû au titre du dividende effectivement distribué à l’occasion de la réalisation de la plus-value.
En l’absence de toute perception effective de revenus, aucune retenue à la source ne peut être opérée. L’impôt est dès lors établi exclusivement sur la base de la déclaration du contribuable.
Afin de permettre à ceux-ci de s’acquitter de leurs obligations, la société transférant des éléments d’actif à l’étranger est tenue de délivrer une fiche individuelle à chaque actionnaire concerné. À défaut, une cotisation distincte est infligée dans le chef de la société.
L’extension de la fiction de liquidation au-delà de la société vers ses actionnaires constitue une rupture conceptuelle majeure, justifiée par une volonté de symétrie, mais juridiquement discutable.
Cette mesure soulève de sérieuses objections :
- En droit interne, elle remet en cause les principes fondamentaux de l’imposition des revenus mobiliers, qui supposent l’existence d’un flux patrimonial réel. En l’espèce, aucun dividende n’est effectivement distribué, ce qui rend la taxation purement fictive.
- En droit européen, une telle mesure est susceptible de constituer une entrave à la liberté d’établissement, dans la mesure où elle conduit à imposer des revenus potentiels que la Belgique aurait encore pu appréhender ultérieurement en cas de distribution effective à un actionnaire résident belge.
- En droit international, l’assimilation unilatérale à un dividende dans le chef des actionnaires, sans base conventionnelle explicite, est de nature à engendrer des situations de double imposition économique si l’État de destination ne reconnait pas la fiction et refuse d’accorder une exonération ou un crédit d’impôt.
Il faut dès lors s’attendre à ce que cette réforme continue, à l’avenir, de donner lieu à de nombreux contentieux.
Pour les litiges en cours, cette modification législative pourra en tout cas être invoquée à titre subsidiaire dans l’intérêt du contribuable, afin de faire valoir qu’avant son adoption, la fiction de liquidation produisait ses effets exclusivement en matière d’impôt des sociétés et n’emportait, en principe, aucune conséquence fiscal dans le chef des actionnaires, en l’absence de distribution effective.
Si vous avez des questions à ce sujet ou si vous souhaitez une assistance dans le cadre d’un litige avec l’administration fiscale, vous pouvez toujours prendre contact avec le département fiscal d’Andersen.
En savoir plus sur ce sujet ?
Je cherche un expert en matière de





Voir plus d’articles
08.10.2026
•Droit Social, Andersen in Belgium
Nouvelles lois et chiffres récents : quelles conséquences pour les employeurs en Belgique ?
Les récentes mises à jour de la définition des travailleurs frontaliers et les modifications apportées au droit pénal belge ont des conséquences importantes pour les employeurs. Parallèlement, de nouvelles données apportent un éclairage précieux sur le marché du travail.
08.10.2026
•Urbanisme et Droit de l’Environnement, Andersen in Belgium
Le permis Ventilus suspendu : les travaux provisoirement à l’arrêt
L’octroi d’un permis d’environnement ne signifie pas nécessairement que les travaux peuvent commencer sans risque. Dans un arrêt récent concernant Ventilus, le Conseil flamand du Contentieux des Permis (RVVB) l’a une nouvelle fois rappelé. Le Conseil a suspendu, selon la procédure d’extrême urgence (UDN), le permis relatif à l’extension du poste à haute tension Gezelle à Bruges, dès lors qu’il ne pouvait être exclu à première vue que les travaux mettent en péril certaines espèces protégées.
05.10.2026
•NEWS FROM THE FIRM
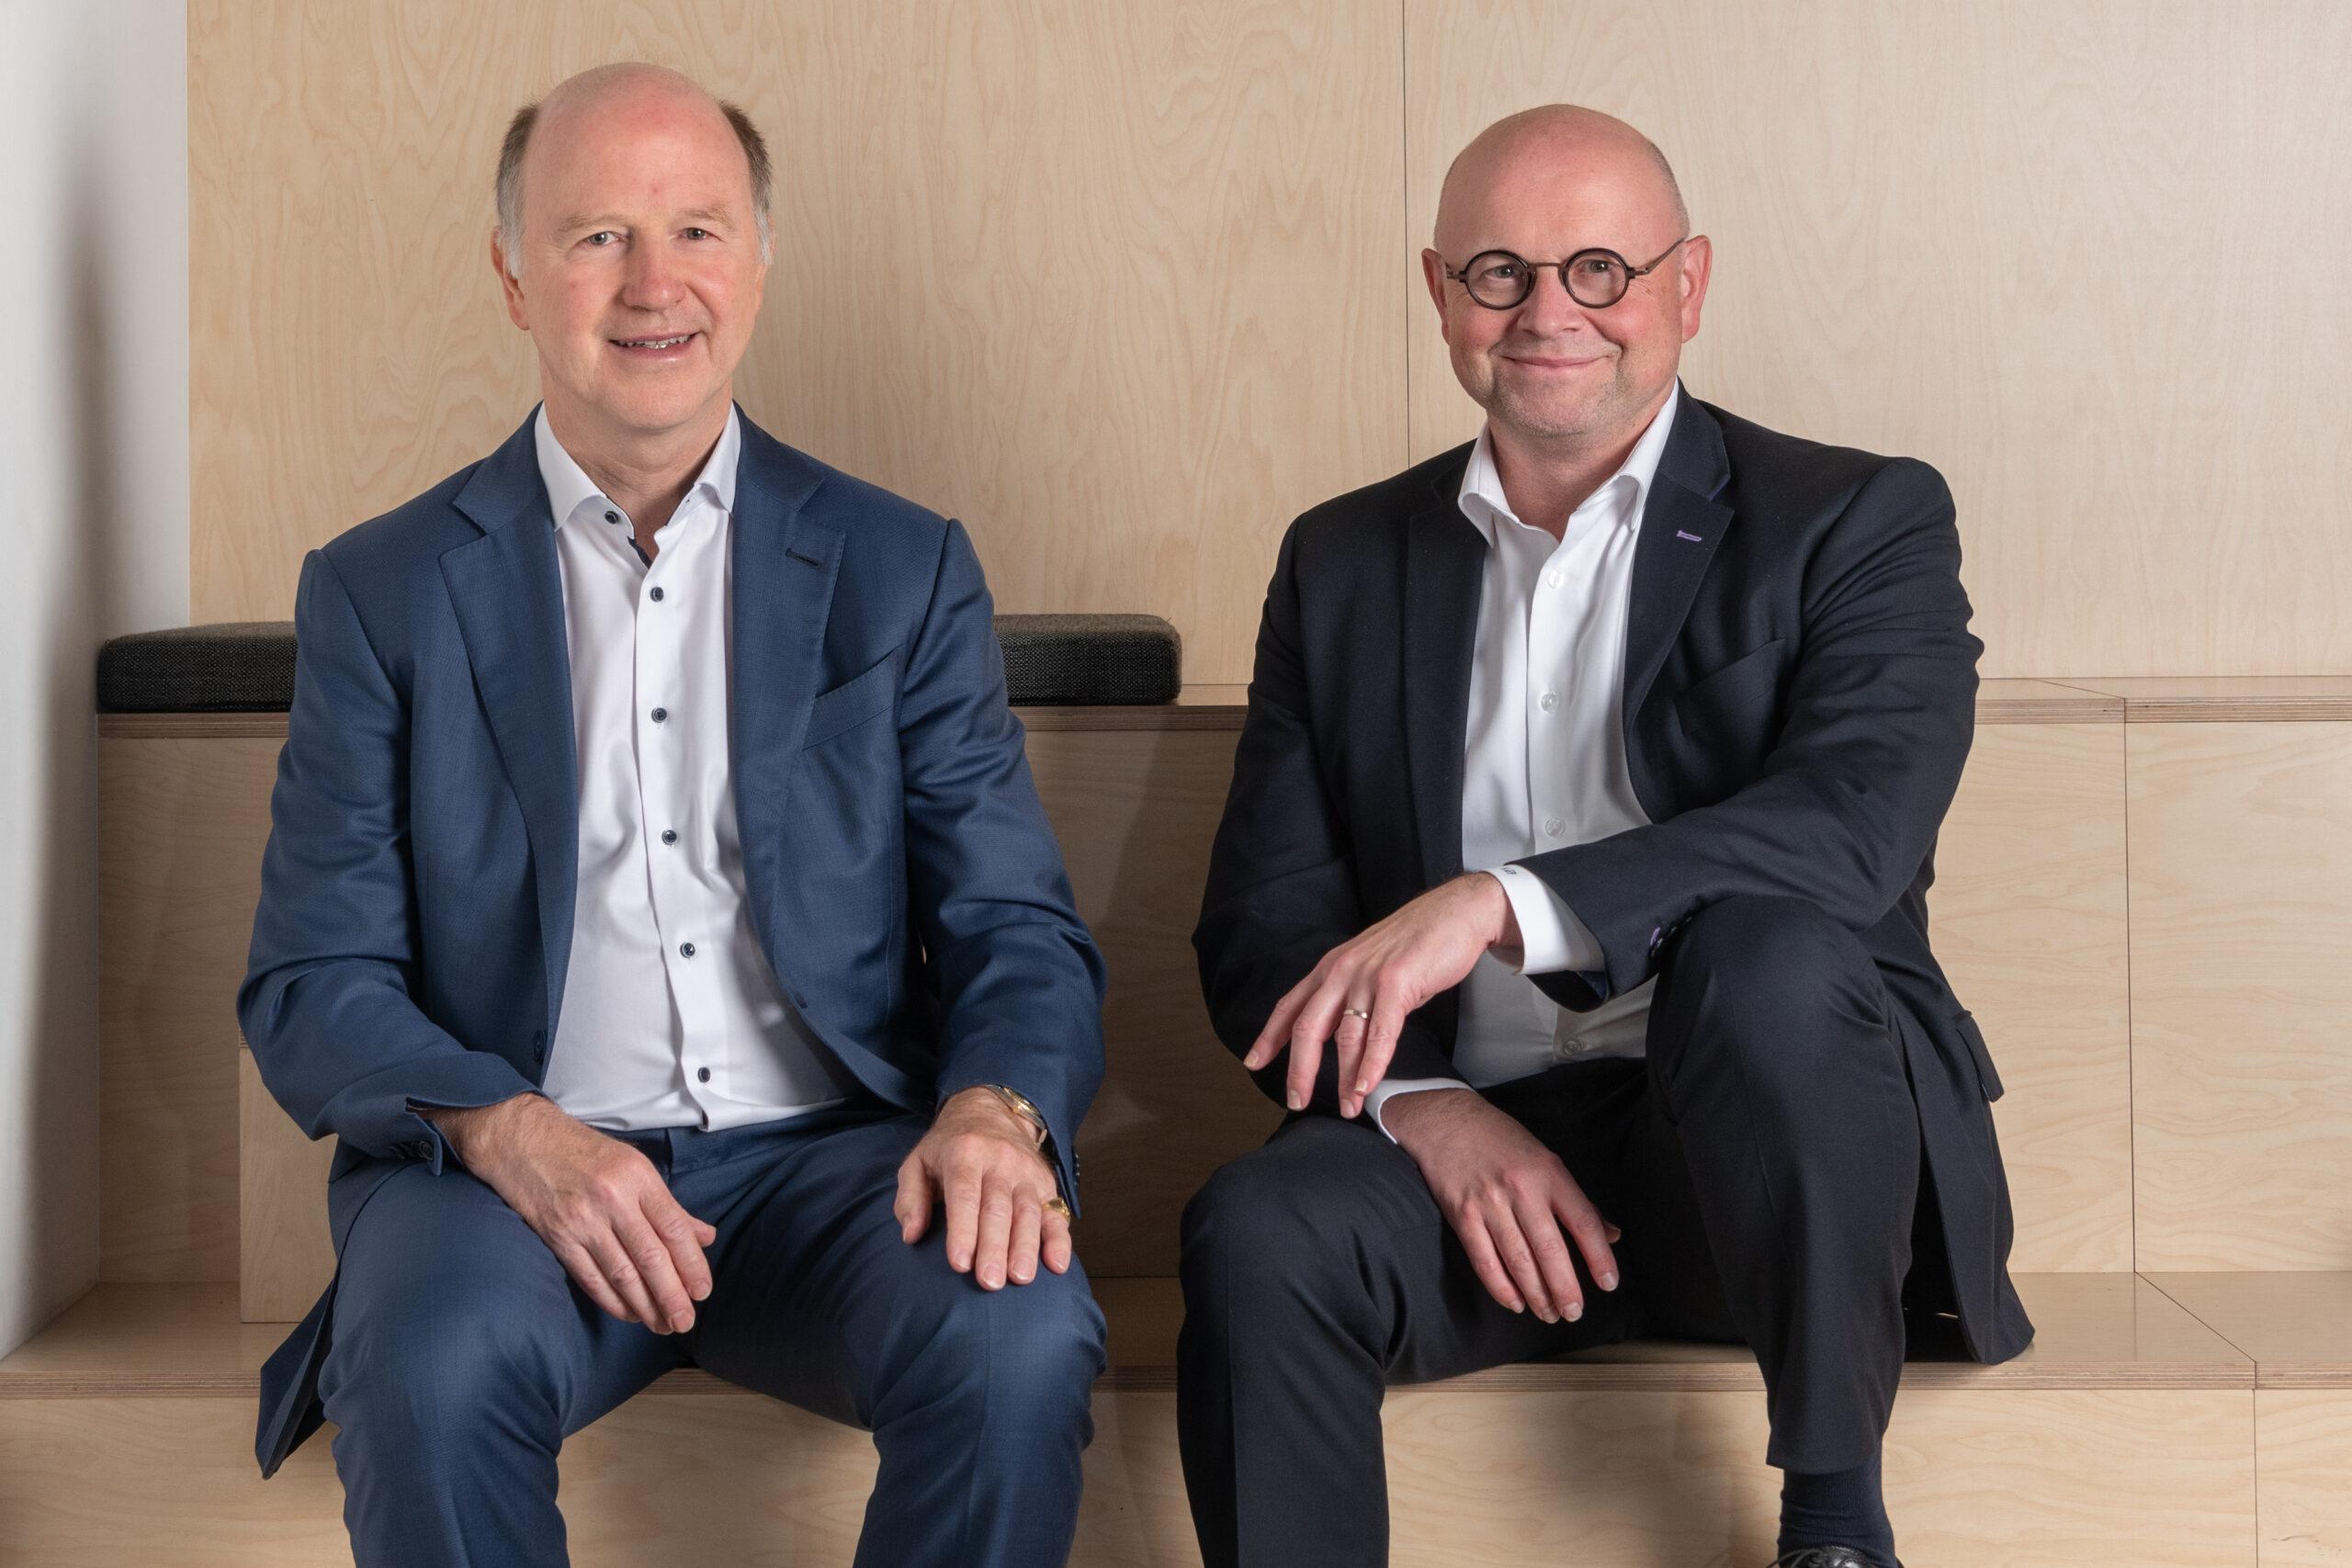
Luc Herve rejoint Andersen, qui s’installe à Liège
Nous avons le plaisir d'annoncer que le cabinet de Luc Herve a rejoint Andersen in Belgium, qui a ouvert en septembre un bureau à Liège. Fiscaliste, professeur et médiateur agréé, Luc Herve y exerce en tant que Partner. Il est accompagné de Jérémy Lerusse, Associate. Tous les deux sont avocats au Barreau de Liège.
01.10.2026
•Droit Immobilier, Location et Copropriété, Andersen in Belgium
Nouveau Code de déontologie des agents immobiliers : bien plus qu’une simple mise à jour
Le 21 septembre 2026, l’arrêté royal du 20 juillet 2026 portant approbation du nouveau Code de déontologie de l’Institut professionnel des agents immobiliers (IPI) a été publié au Moniteur belge. Le nouveau Code entre en vigueur le 1er octobre 2026, date à laquelle le règlement de 2018 sera abrogé.