


La Belgique impose de nouvelles réglementations sur le lieu de travail
Les employeurs doivent s’assurer que leurs politiques internes sont à jour conformément à la loi belge sur les enquêtes privées et se préparer à une obligation d’enregistrement du temps de travail plus stricte.
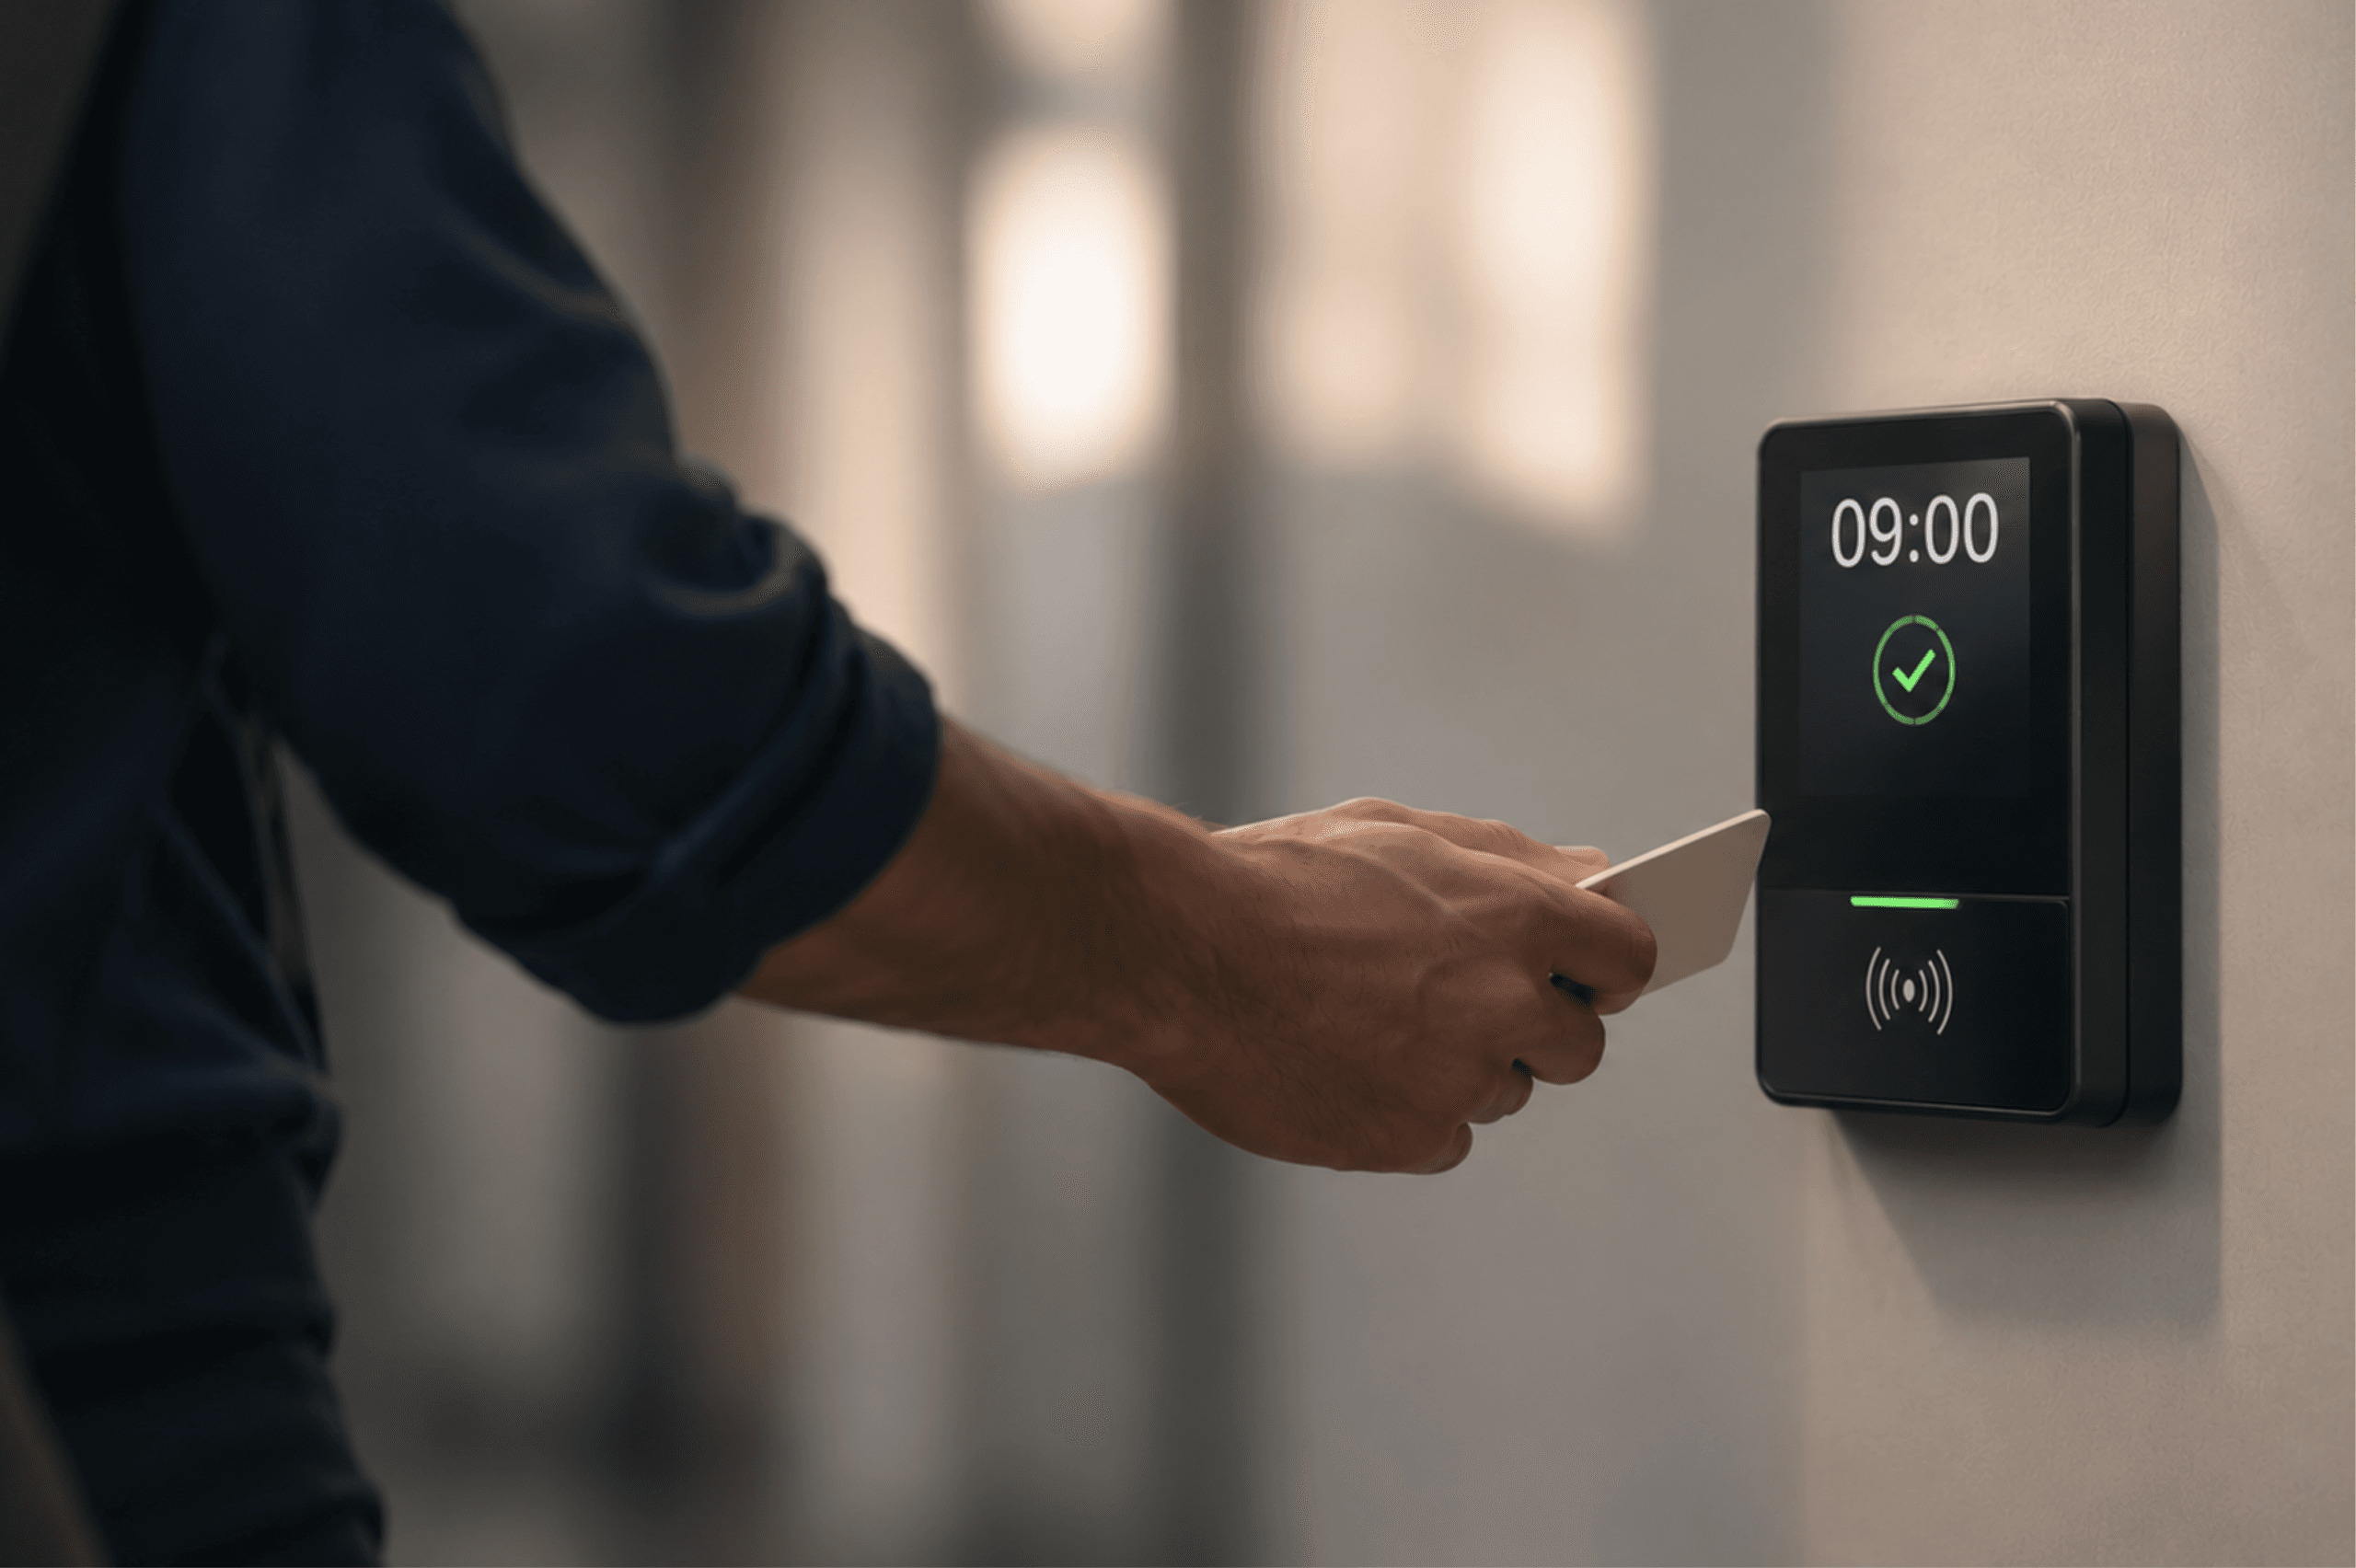
Les enquêtes en milieu de travail doivent respecter les règlements internes préalablement établis.
Les enquêtes internes sont un outil important pour les employeurs confrontés à des soupçons de faute professionnelle, de fraude ou de non-respect du règlement intérieur. Cependant, la loi belge sur les enquêtes privées impose des exigences spécifiques que les employeurs doivent prendre en compte avant de mener de telles enquêtes.
La période transitoire prenant fin le 16 décembre 2026, les employeurs doivent s’assurer de la mise en place d’une réglementation interne adéquate.
La loi encadre les enquêtes privées visant à recueillir des informations pour protéger les intérêts de l’employeur dans le cadre de litiges, réels ou potentiels, notamment en cas de soupçons de vol, de fraude ou de faute professionnelle. Toutefois, toutes les demandes d’information RH courantes ne relèvent pas de son champ d’application.
Les employeurs doivent établir une réglementation interne informant les salariés des enquêtes potentielles et précisant les procédures applicables. Cette réglementation doit indiquer les conditions de déclenchement des enquêtes, les personnes habilitées à les mener, les méthodes d’enquête autorisées, les conséquences potentielles et les droits des salariés. Elle peut être intégrée au règlement intérieur, à une convention collective ou, éventuellement, à une politique interne distincte. Les salariés doivent être correctement informés.
Le non-respect de cette réglementation peut invalider les preuves et avoir des conséquences sur les mesures disciplinaires ou les licenciements pour faute grave. Par conséquent, les employeurs devraient revoir leurs politiques existantes, notamment leurs procédures de signalement, et s’assurer de leur conformité aux exigences en matière de protection de la vie privée et des données avant l’échéance. Une éventuelle prolongation législative demeure incertaine.
L’introduction de l’enregistrement obligatoire du temps de travail est prévue pour 2027.
Le gouvernement belge se prépare à instaurer une obligation générale pour les employeurs d’enregistrer le temps de travail de leurs employés à compter du 1er janvier 2027. Les employeurs ne disposant pas d’un système d’enregistrement adéquat auront jusqu’au 1er avril 2027 pour se conformer à cette obligation.
Cette initiative fait suite aux arrêts de la Cour de justice de l’Union européenne exigeant des États membres qu’ils veillent à ce que les employeurs mettent en œuvre un système objectif, fiable et accessible de mesure du temps de travail journalier des employés.
Les employeurs resteront libres de choisir la méthode d’enregistrement la mieux adaptée à leur organisation. Un système de pointage traditionnel ne sera pas obligatoire. Les applications numériques, les systèmes RH existants ou les outils enregistrant les écarts par rapport aux horaires de travail convenus pourront suffire, à condition qu’ils reflètent fidèlement les heures réellement travaillées.
Cette obligation devrait s’appliquer aux employeurs des secteurs privé et public, bien que des exemptions puissent être prévues pour certaines catégories d’employés.
Avant même l’entrée en vigueur de la nouvelle législation, l’absence d’enregistrements fiables du temps de travail pourrait poser des difficultés de preuve aux employeurs en cas de litiges relatifs au paiement des heures supplémentaires.
Il est donc conseillé aux employeurs de revoir leurs systèmes d’enregistrement existants et d’évaluer si des ajustements de leurs procédures internes, de leurs processus de paie ou de leurs politiques de protection des données sont nécessaires.
Le cadre législatif définitif reste à adopter.
En savoir plus sur ce sujet ?
Je cherche un expert en matière de

Voir plus d’articles
03.11.2026
•Droit Fiscal, Andersen in Belgium
Aucune corrélation exacte entre frais de résidence d’agrément et avantage de toute nature
Par son arrêt du 18 juin 2026, la Cour de cassation tranche une question importante en matière de déduction des frais liés à la mise à disposition d’une résidence d’agrément : ces frais doivent-ils être plafonnés au montant de l’avantage de toute nature (ATN) imposé dans le chef du dirigeant ? La Cour répond par la négative.
03.11.2026
•Droit Fiscal, Andersen in Belgium
Droits d’auteur et abus fiscal : La Cour de cassation s’emmêle les pinceaux !
Arrêt assez surprenant de la Cour de cassation (14 septembre 2026 (F.23.0097.F)) qui ne parvient pas à identifier correctement l’objectif du législateur lorsqu’il a mis en place le régime fiscal de taxation forfaitaire des droits d’auteur et des droits voisins. Les cours et tribunaux doivent se distancier de cet arrêt rapidement !
02.11.2026
•Droit Fiscal, Event
Notre Partner Sébastien Watelet dans Cafés-Conseils
Le 3 décembre, notre Partner fiscal Sébastien Watelet animera une conférence lors de la 3e édition d’Inspirations, un événement Cafés-Conseils (UCM) dédié aux professionnels de la comptabilité.
30.10.2026
•Droit Fiscal, Andersen in Belgium
Taxation d’office : pas de revenus « surprises » sans avis de rectification préalable
Par un arrêt du 8 mai 2026, la Cour de cassation rappelle une limite importante au pouvoir de taxation d’office de l’administration : lorsqu’elle taxe un contribuable d’office parce qu’il n’a pas répondu à un avis de rectification, elle ne peut établir la cotisation que sur les revenus déjà annoncés dans cet avis. Impossible, donc, d’y glisser des revenus nouveaux que le contribuable n’a jamais eu l’occasion de contester.