


Droits d’auteur et abus fiscal : La Cour de cassation s’emmêle les pinceaux !
Arrêt assez surprenant de la Cour de cassation (14 septembre 2026 (F.23.0097.F)) qui ne parvient pas à identifier correctement l’objectif du législateur lorsqu’il a mis en place le régime fiscal de taxation forfaitaire des droits d’auteur et des droits voisins. Les cours et tribunaux doivent se distancier de cet arrêt rapidement !
Les faits et l’arrêt du 8 mars 2023 de la cour d’appel de Liège
Un architecte exerce son activité par l’intermédiaire d’une société unipersonnelle. En 2016, il lui cède ses droits patrimoniaux d’auteur. En contrepartie, la société lui verse chaque année le plafond de l’article 37 CIR 92, soit 37.500 EUR (indexé). L’administration fiscale a décidé de requalifier ces revenus en revenus professionnels.
La cour d’appel de Liège rejette la position de l’administration fiscale : après une analyse détaillée de l’article 17, § 1er, 5° CIR 92, elle estime que les conditions des revenus mobiliers sont remplies, et relève que la société exploite bien les droits. Elle suit toutefois l’administration sur l’abus fiscal (art. 344, § 1er CIR 92), argument développé à titre subsidiaire. Selon la Cour, un avantage fiscal a été obtenu en contravention des objectifs du législateur et le contribuable n’a pas prouvé l’existence d’autres motifs que fiscaux.
Le fait pour les parties d’avoir fixé la contrepartie des droits à la limite prévue par l’article 37 CIR 92 n’a pas aidé. Il est vivement recommandé de déterminer la valeur économique des droits indépendamment d’un quelconque plafond fiscal.
A la suite de cet arrêt, le contribuable a introduit un pourvoi en cassation. Deux moyens sont développés. Le premier est divisé en trois branches : l’identification des objectifs du législateur, une contradiction de motifs, et la conséquence de l’inopposabilité. Le second porte sur l’accroissement d’impôt, la déclaration n’étant pas formellement inexacte.
La décision de la Cour de cassation
Objectifs du législateur. La Cour estime que la violation des objectifs d’une disposition ne peut être constatée que si les objectifs ressortent assez clairement du texte et, le cas échéant, des travaux préparatoires. Elle tient compte du contexte général, des pratiques courantes à l’époque et des dispositions anti-abus spécifiques. Elle a considéré que le législateur avait voulu une fiscalité mieux adaptée à la capacité contributive des artistes et créateurs, exposés à un risque de créativité, à l’intermittence des revenus et à leur caractère aléatoire. Or, dans cette affaire, le contribuable percevait des revenus fixes et significatifs, sans aléa, ce qui est très éloigné de cet objectif. La Cour a estimé dès lors que le juge d’appel n’a pas violé l’article 344 § 1er du CIR 92.
Contradiction de motifs. Selon la Cour de cassation, il n’est pas contradictoire de constater que la société exploite les droits et de qualifier de « virtuel » le motif de sécurité juridique, au motif que la société est entièrement contrôlée par son associé unique.
Troisième branche. Vu la position de la Cour sur les deux premières branches, elle devenue sans objet.
Accroissement d’impôt. Lorsque l’abus est établi, il y a violation de la disposition légale en cause (ici l’art. 17, § 1er, 5°), de sorte que la déclaration est inexacte et que l’impôt peut être majoré.
Critique du raisonnement de la Cour de cassation en ce qui concerne le premier moyen
Pas d’avantage fiscal. La Cour n’a pas été interrogée sur cette notion, pourtant centrale. Elle n’a dès lors pu se positionner. A notre estime, l’article 17, § 1er, 5° n’est pas une disposition dérogatoire qui réduit l’impôt : il établit le régime normal d’imposition des revenus de cession de droits d’auteur. Que l’impôt sur ce type de revenus soit plus faible que sur les revenus du travail ne suffit pas à en faire un avantage fiscal au sens de l’article 344. Les droits d’auteur ne trouvent pas leur source dans une activité professionnelle. Il y a avantage fiscal quand un texte spécifique réduit l’impôt « normal », ce qui n’est pas le cas ici.
Méthode et objectifs du législateur. Les cours constitutionnelle et de cassation rappellent régulièrement que les travaux préparatoires ne doivent être consultés pour déterminer l’objectif du législateur que « le cas échéant ». En effet, en principe, l’objectif du législateur découle du texte légal lui-même.
Dans cette affaire, la Cour de cassation a plongé d’emblée dans les travaux parlementaires sans vérifier si l’objectif ressortait du texte. Or, selon nous, l’objectif ressort pourtant clairement du texte : la disposition vise tous les droits d’auteur et droits voisins, sans exclusion.
La Cour identifie l’objectif initial de la proposition mais ne tient pas compte de l’évolution de cet objectif au cours des travaux parlementaires. Les amendements, l’exposé en commission et les déclarations du ministre des Finances montrent une volonté de simplifier et de regrouper tous ces revenus dans une seule catégorie mobilière, quelle que soit la profession ou l’importance des revenus. La protection des revenus modestes n’est qu’un objectif secondaire, réalisé par l’introduction des frais forfaitaires dégressifs. La Cour de cassation n’a dès lors pas identifié correctement l’objectif du législateur.
Contradiction de motifs. La cour d’appel admet que la société exploite les œuvres, ce qui suppose l’autorisation de l’auteur (art. XI.165 CDE). Elle ne peut ensuite juger cette autorisation serait « virtuelle » pour écarter le motif de sécurité juridique. Le rejet du moyen comme « manquant en fait » est donc sévère.
Conclusion
Cet arrêt « malheureux » ajoute de l’insécurité juridique dans une matière déjà très contentieuse, et l’administration n’en demandait pas tant : elle l’invoque déjà dans des dossiers en cours pour soutenir l’existence d’un abus. Les cours et tribunaux doivent s’en distancier rapidement.
En savoir plus sur ce sujet ?
Je cherche un expert en matière de




Voir plus d’articles
02.11.2026
•Droit Fiscal, Event
Notre Partner Sébastien Watelet dans Cafés-Conseils
Le 3 décembre, notre Partner fiscal Sébastien Watelet animera une conférence lors de la 3e édition d’Inspirations, un événement Cafés-Conseils (UCM) dédié aux professionnels de la comptabilité.
30.10.2026
•Droit Fiscal, Andersen in Belgium
Taxation d’office : pas de revenus « surprises » sans avis de rectification préalable
Par un arrêt du 8 mai 2026, la Cour de cassation rappelle une limite importante au pouvoir de taxation d’office de l’administration : lorsqu’elle taxe un contribuable d’office parce qu’il n’a pas répondu à un avis de rectification, elle ne peut établir la cotisation que sur les revenus déjà annoncés dans cet avis. Impossible, donc, d’y glisser des revenus nouveaux que le contribuable n’a jamais eu l’occasion de contester.
30.10.2026
•Droit Fiscal, Andersen in Belgium
Sans comptabilité, pas de choix : la dépense professionnelle se déduit l’année du décaissement
Cass., 1re ch., 18 juin 2026, F.25.0070.N
30.10.2026
•Droit Fiscal, Event
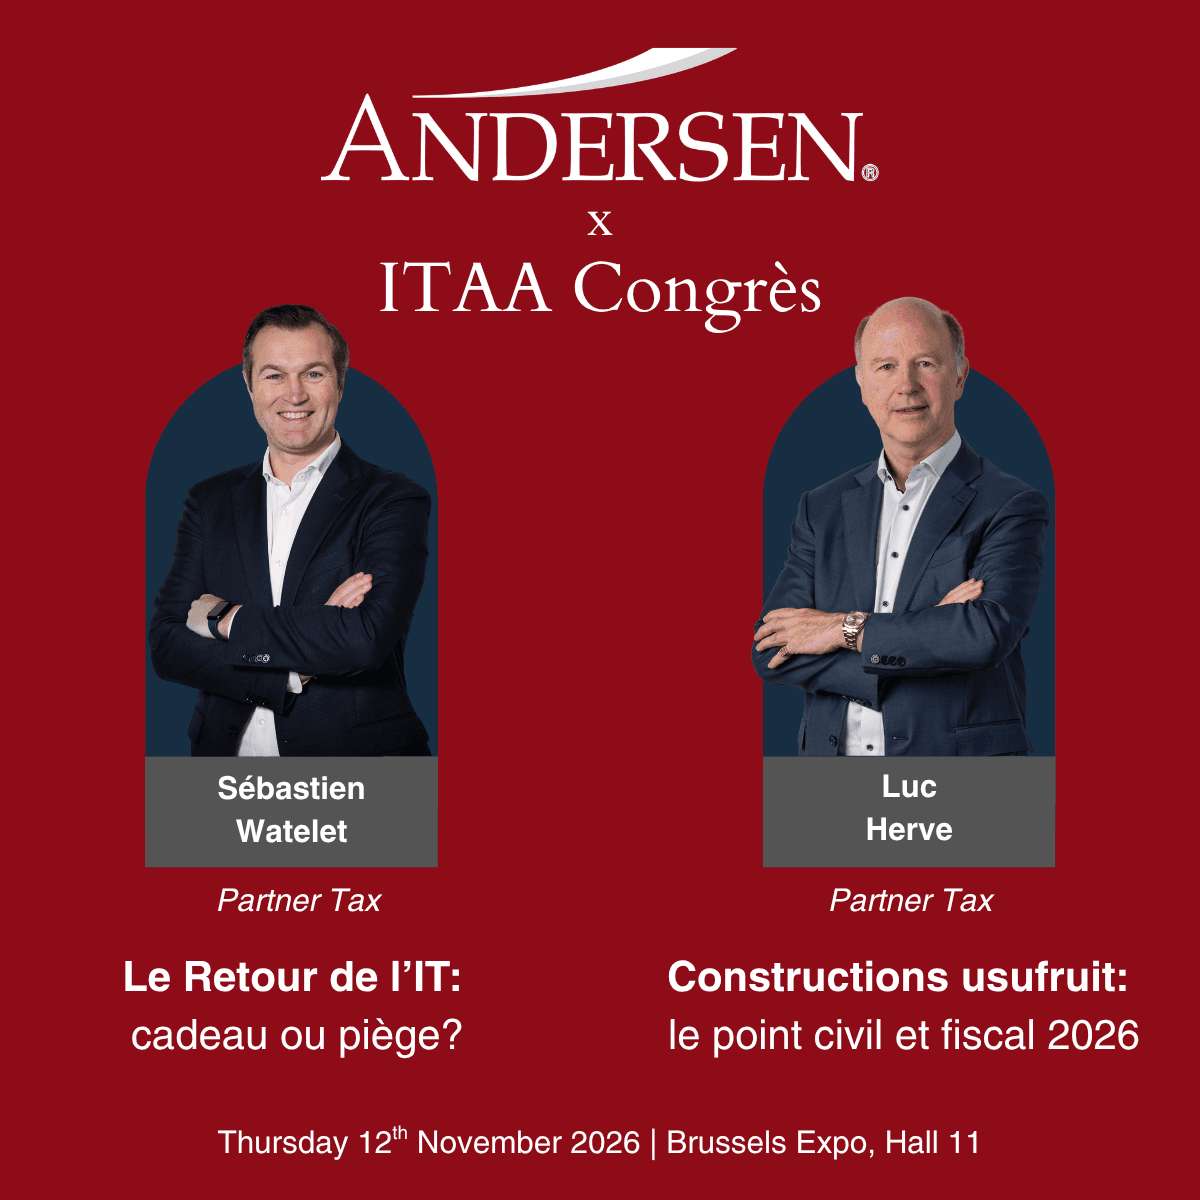
Nos Partners Sébastien Watelet et Luc Hervé interviendront au Congrès ITAA 2026
Le 12 novembre 2026, nos Partners Sébastien Watelet et Luc Hervé animeront chacun une Conférence EXPERT dans le cadre du Congrès ITAA 2026, qui se tiendra à Brussels Expo.