


Taxation d’office : pas de revenus « surprises » sans avis de rectification préalable
Par un arrêt du 8 mai 2026, la Cour de cassation rappelle une limite importante au pouvoir de taxation d’office de l’administration : lorsqu’elle taxe un contribuable d’office parce qu’il n’a pas répondu à un avis de rectification, elle ne peut établir la cotisation que sur les revenus déjà annoncés dans cet avis. Impossible, donc, d’y glisser des revenus nouveaux que le contribuable n’a jamais eu l’occasion de contester.
Les faits
Pour l’exercice d’imposition 1998, l’administration adresse au contribuable un avis de rectification portant sur ses revenus immobiliers. Le contribuable laisse passer le délai de réponse d’un mois. L’administration procède alors à une taxation d’office, précisément pour ce motif d’absence de réponse.
Surprise : l’avis d’imposition d’office ne reprend pas les revenus immobiliers. Il établit, sur la base d’une situation indiciaire (signes et indices d’aisance), une taxation de revenus d’origine indéterminée — soit des éléments sans aucun rapport avec ceux qui figuraient dans l’avis de rectification. La cotisation supplémentaire est enrôlée et le contribuable, débouté en première instance puis devant la cour d’appel de Bruxelles, se pourvoit en cassation.
Deux procédures, un même objectif : les droits de la défense
L’enjeu se situe à la jonction de deux dispositions du CIR 92. L’article 346 organise la rectification : l’administration notifie les revenus qu’elle entend substituer à ceux déclarés, motifs à l’appui, et laisse au contribuable un mois pour réagir. L’article 351 organise la taxation d’office, notamment lorsque le contribuable n’a pas répondu à l’avis de rectification.
Ces deux procédures poursuivent le même but : garantir les droits de la défense en permettant au contribuable de s’exprimer avant l’enrôlement. Or l’article 351, alinéa 3, comporte une exception notable : lorsque la taxation d’office sanctionne précisément l’absence de réponse à l’avis de rectification, aucun nouveau délai d’un mois n’est accordé.
Pourquoi cette exception ? Parce que le contribuable a déjà eu l’occasion de faire valoir ses observations au stade de l’avis de rectification. Les travaux préparatoires comme la doctrine le confirment.
Mais ce raisonnement ne tient qu’à une condition : que la taxation reprise dans l’avis d’imposition d’office soit bien celle qui figurait dans l’avis de rectification.
L’enseignement de la Cour
La Cour, suivant les conclusions conformes de l’avocate générale Adeline Römer, en tire le principe suivant : l’administration qui taxe d’office en raison de l’absence de réponse à un avis de rectification ne peut asseoir la cotisation sur des revenus autres que ceux déclarés (ou admis par écrit) que si ces autres revenus lui ont été portés à connaissance par l’avis de rectification lui-même.
En l’espèce, l’avis de rectification visait des revenus immobiliers ; l’imposition d’office, des revenus indéterminés établis par indices. Deux objets totalement distincts. En validant cette taxation, la cour d’appel a violé l’article 351 du CIR 92. L’arrêt est cassé et l’affaire renvoyée devant la cour d’appel de Mons.
À défaut, le contribuable se serait vu imposer sur des revenus qu’il n’a jamais pu discuter puisque, dans ce cas de figure, la loi ne lui laisse aucun délai de réponse.
C’est précisément cette atteinte aux droits de la défense que la Cour sanctionne.
On rappellera qu’une taxation d’office non autorisée par l’article 351 constitue une irrégularité substantielle, frappée de nullité.
Ce qu’il faut retenir
Une taxation d’office fondée sur l’absence de réponse à un avis de rectification doit porter sur les mêmes éléments que cet avis. Si elle vise des revenus nouveaux (par exemple un manquement indiciaire), elle est attaquable.
L’administration peut se dispenser d’accorder un nouveau délai de réponse, mais uniquement parce que le contribuable a déjà pu s’exprimer sur les éléments concernés.
Pour taxer d’autres revenus, une nouvelle procédure s’impose – qui laisse, cette fois, au contribuable l’occasion de se défendre.Un réflexe de défense : face à une taxation d’office, comparer systématiquement l’objet de l’avis de rectification et celui dans la décision de taxation d’office.
En savoir plus sur ce sujet ?
Je cherche un expert en matière de





Voir plus d’articles
30.10.2026
•Droit Fiscal, Andersen in Belgium
Sans comptabilité, pas de choix : la dépense professionnelle se déduit l’année du décaissement
Cass., 1re ch., 18 juin 2026, F.25.0070.N
30.10.2026
•Droit Fiscal, Event
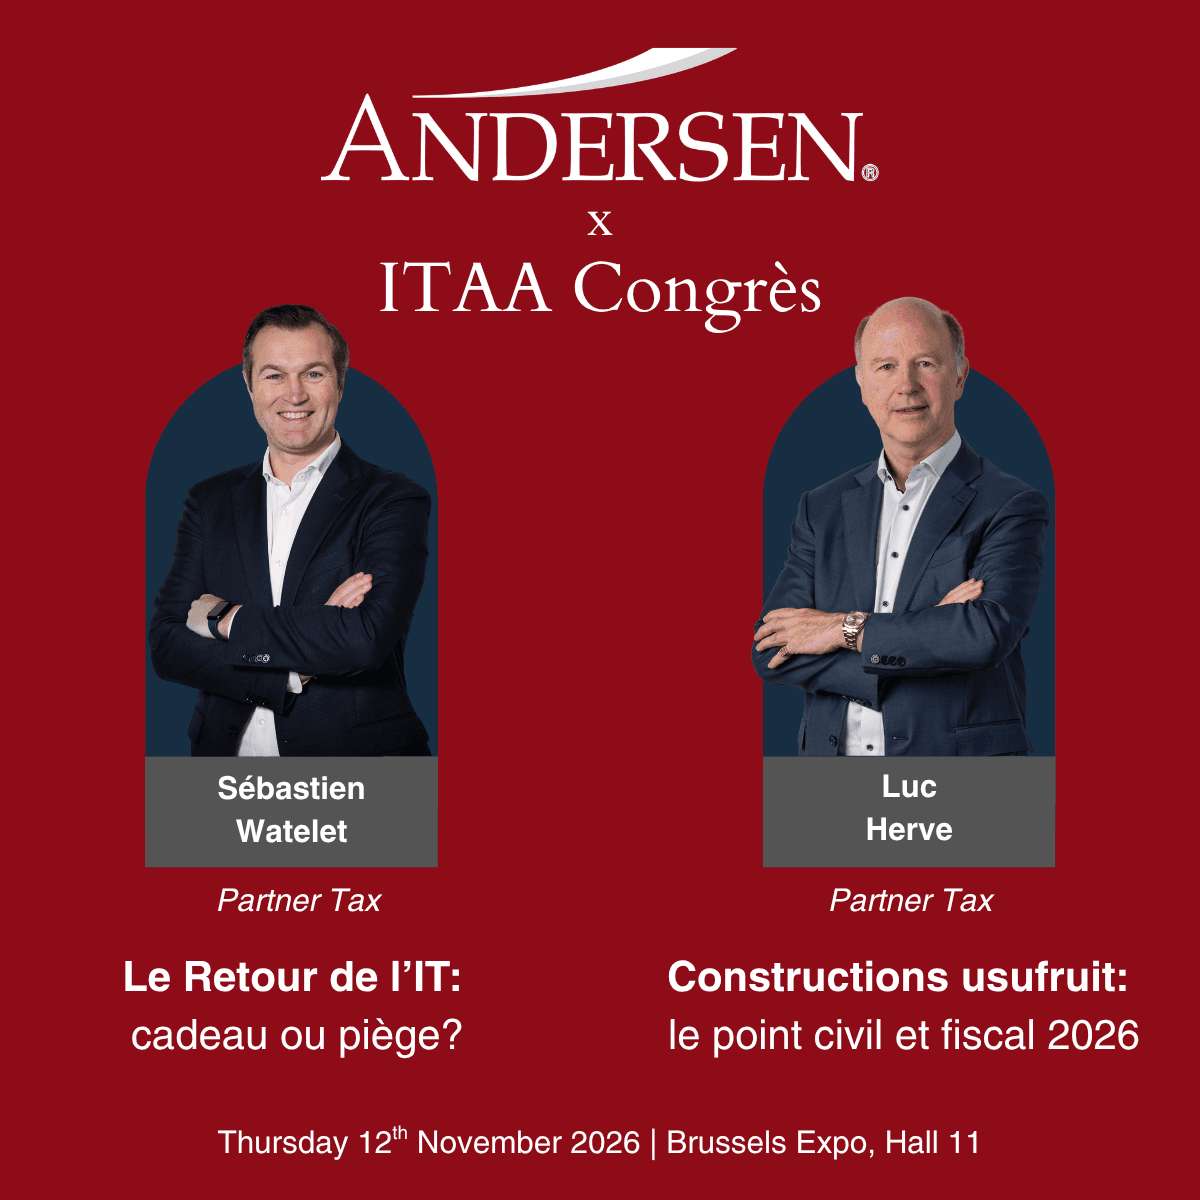
Nos Partners Sébastien Watelet et Luc Hervé interviendront au Congrès ITAA 2026
Le 12 novembre 2026, nos Partners Sébastien Watelet et Luc Hervé animeront chacun une Conférence EXPERT dans le cadre du Congrès ITAA 2026, qui se tiendra à Brussels Expo.
28.10.2026
•Droit Immobilier, Location et Copropriété, Event, Uncategorized
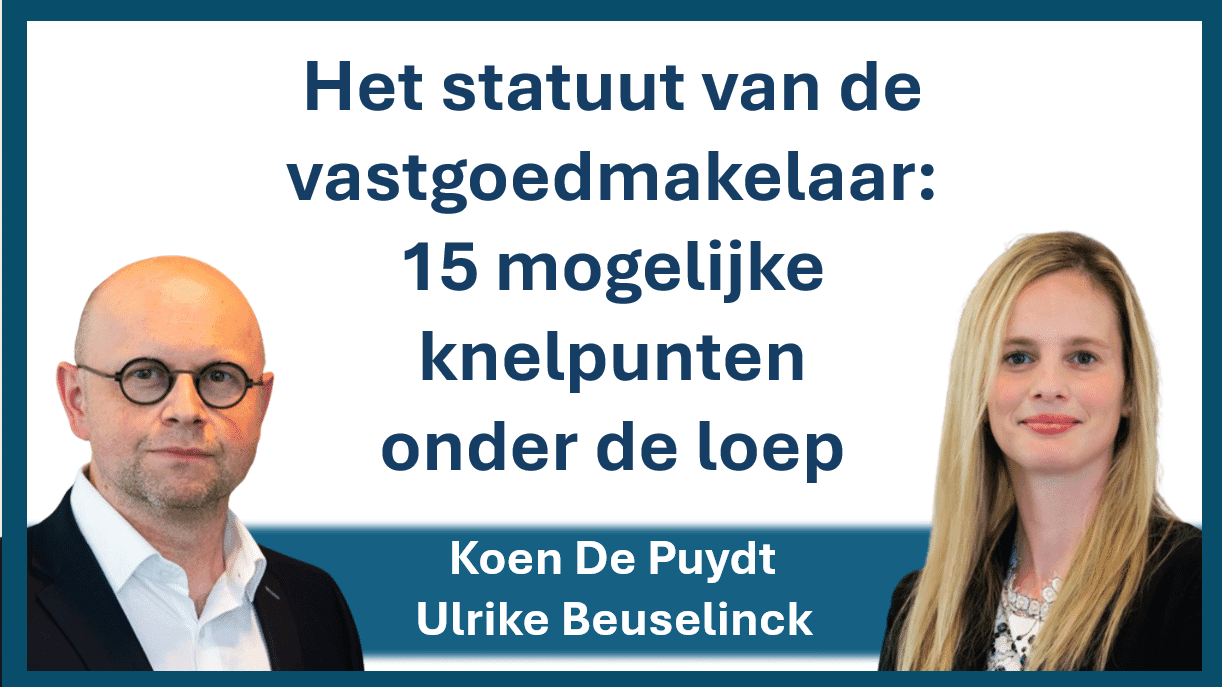
Le statut de l’agent immobilier : 15 pièges potentiels analysés
Le 15 avril 2027, Legal Learning organise un webinaire animé par deux de nos partenaires du secteur immobilier. Ce webinaire porte sur la mise à jour du Code de déontologie de l'Institut professionnel des agents immobiliers, entré en vigueur le 1er octobre 2026.
08.10.2026
•Droit Social, Andersen in Belgium
Nouvelles lois et chiffres récents : quelles conséquences pour les employeurs en Belgique ?
Les récentes mises à jour de la définition des travailleurs frontaliers et les modifications apportées au droit pénal belge ont des conséquences importantes pour les employeurs. Parallèlement, de nouvelles données apportent un éclairage précieux sur le marché du travail.