


Sans comptabilité, pas de choix : la dépense professionnelle se déduit l’année du décaissement
Cass., 1re ch., 18 juin 2026, F.25.0070.N
Les faits
En février 2008, une administratrice se porte caution personnelle d’un emprunt de 25.000.000 € contracté par sa société, à concurrence de 8.750.000 €. Son mandat est alors non rémunéré. Fin 2013, la caution est appelée : elle verse 8.379.562,10 € au créancier et, par l’effet des articles 2028 et 2029 de l’ancien Code civil, se trouve subrogée dans ses droits contre la société.
Le 28 septembre 2017, celle-ci est dissoute avec clôture immédiate d’une liquidation déficitaire. La créance de recours devient irrécouvrable. C’est à ce moment que la contribuable déduit la somme, pour l’exercice d’imposition 2018, avec report du solde sur 2019 et 2020. Le raisonnement est celui de la prudence : tant que la liquidation n’était pas clôturée, la perte n’était pas certaine.
L’administration rejette la déduction.
Le tribunal de première instance d’Anvers rejette le recours sur la condition de finalité et la cour d’appel confirme le rejet, mais sur un tout autre terrain, celui du rattachement temporel.
La cour d’appel commence par écarter l’article 53, 15°, CIR 92, qui n’admet la prise en charge de pertes sociales par une personne physique que si le dirigeant paie une somme à la société et que celle-ci l’affecte intégralement à l’apurement de ses pertes. Aucune de ces conditions n’est réunie : il ne s’agit pas d’une perte reprise, la somme n’a pas été versée à la société mais à un tiers, et elle n’a pas servi à apurer quoi que ce soit.
C’est donc le régime général de l’article 49 qui s’applique — un point souvent perdu de vue, alors qu’il commande tout le reste du raisonnement.
La décision
La Cour de cassation commence par rappeler que l’article 49, alinéa 2, CIR 92 ouvre deux voies : les frais réellement payés ou supportés pendant la période imposable, ou ceux qui ont acquis le caractère de dettes ou pertes certaines et liquides et sont comptabilisés comme telles. Les juges d’appel constatent que la contribuable ne tenait pas de comptabilité et qu’il n’apparaît pas qu’elle y était tenue. La seconde voie lui était donc fermée.
La Cour en tire deux règles.
D’abord, pour le contribuable non tenu à une comptabilité, qui, à défaut de comptabilité, ne peut comptabiliser une dette comme certaine et liquide, le droit à déduction naît dans la période imposable au cours de laquelle le coût a été réellement et inconditionnellement payé.
Ensuite, le fait que la caution dispose, après paiement, d’un droit propre ou subrogé contre le débiteur principal ne porte pas atteinte au caractère réel et inconditionnel de ce paiement.
Le droit à déduction se situe donc dans l’année du paiement.
Une conséquence sans remède
La déduction aurait dû être postulée pour l’exercice d’imposition 2014, soit l’année de revenus 2013. Lorsque l’administration notifie sa rectification, en octobre 2020, tout délai utile est épuisé.
Les 8.379.562,10 € ne sont donc déductibles nulle part : ni pour l’exercice d’imposition 2014, faute d’avoir été déclarés en temps utile, ni pour l’exercice d’imposition 2018, pour cause d’exercice erroné.
En pratique
Lorsqu’une comptabilité n’est pas tenue, c’est le paiement au créancier qui ouvre le droit à déduction, non la disparition de la créance de recours. La déduction doit donc être postulée l’année du décaissement, alors même que l’issue du recours contre la société demeure incertaine : cette incertitude est précisément ce que la Cour tient pour indifférent.
L’incertitude quant au caractère professionnel du cautionnement ne justifie pas d’attendre : un rejet fondé sur la finalité se conteste, tandis qu’une forclusion ne se répare pas.
Reste la sortie que l’on serait tenté de chercher dans le droit comptable ; elle appelle une vigilance absolue. L’article III.82, § 1er, alinéa 2, 1°, du Code de droit économique exclut expressément de l’obligation comptable les personnes physiques dont l’activité professionnelle à titre indépendant consiste en l’exercice d’un ou de plusieurs mandats d’administrateur. Par défaut, le dirigeant qui se porte caution est donc cantonné à la première branche de l’article 49, alinéa 2 : l’année du paiement, et elle seule.
La porte n’est toutefois pas nécessairement condamnée. L’article 49, alinéa 2, ne subordonne pas sa seconde branche à l’existence d’une obligation comptable : il exige que les frais aient acquis le caractère de dettes ou pertes certaines et liquides et qu’ils soient comptabilisés comme telles. Le dirigeant qui tient volontairement une comptabilité en bonne et due forme, et qui y a inscrit la dette en temps utile, pourrait donc s’en prévaloir. L’arrêt ne tranche pas la question : il statue sur le cas d’une contribuable dépourvue de comptabilité.
En cas de doute sur l’exercice auquel rattacher la déduction, un accompagnement juridique et fiscal approprié permet d’identifier les ajustements pertinents et d’en assurer la mise en œuvre.
En savoir plus sur ce sujet ?
Je cherche un expert en matière de





Voir plus d’articles
30.10.2026
•Droit Fiscal, Andersen in Belgium
Taxation d’office : pas de revenus « surprises » sans avis de rectification préalable
Par un arrêt du 8 mai 2026, la Cour de cassation rappelle une limite importante au pouvoir de taxation d’office de l’administration : lorsqu’elle taxe un contribuable d’office parce qu’il n’a pas répondu à un avis de rectification, elle ne peut établir la cotisation que sur les revenus déjà annoncés dans cet avis. Impossible, donc, d’y glisser des revenus nouveaux que le contribuable n’a jamais eu l’occasion de contester.
30.10.2026
•Droit Fiscal, Event
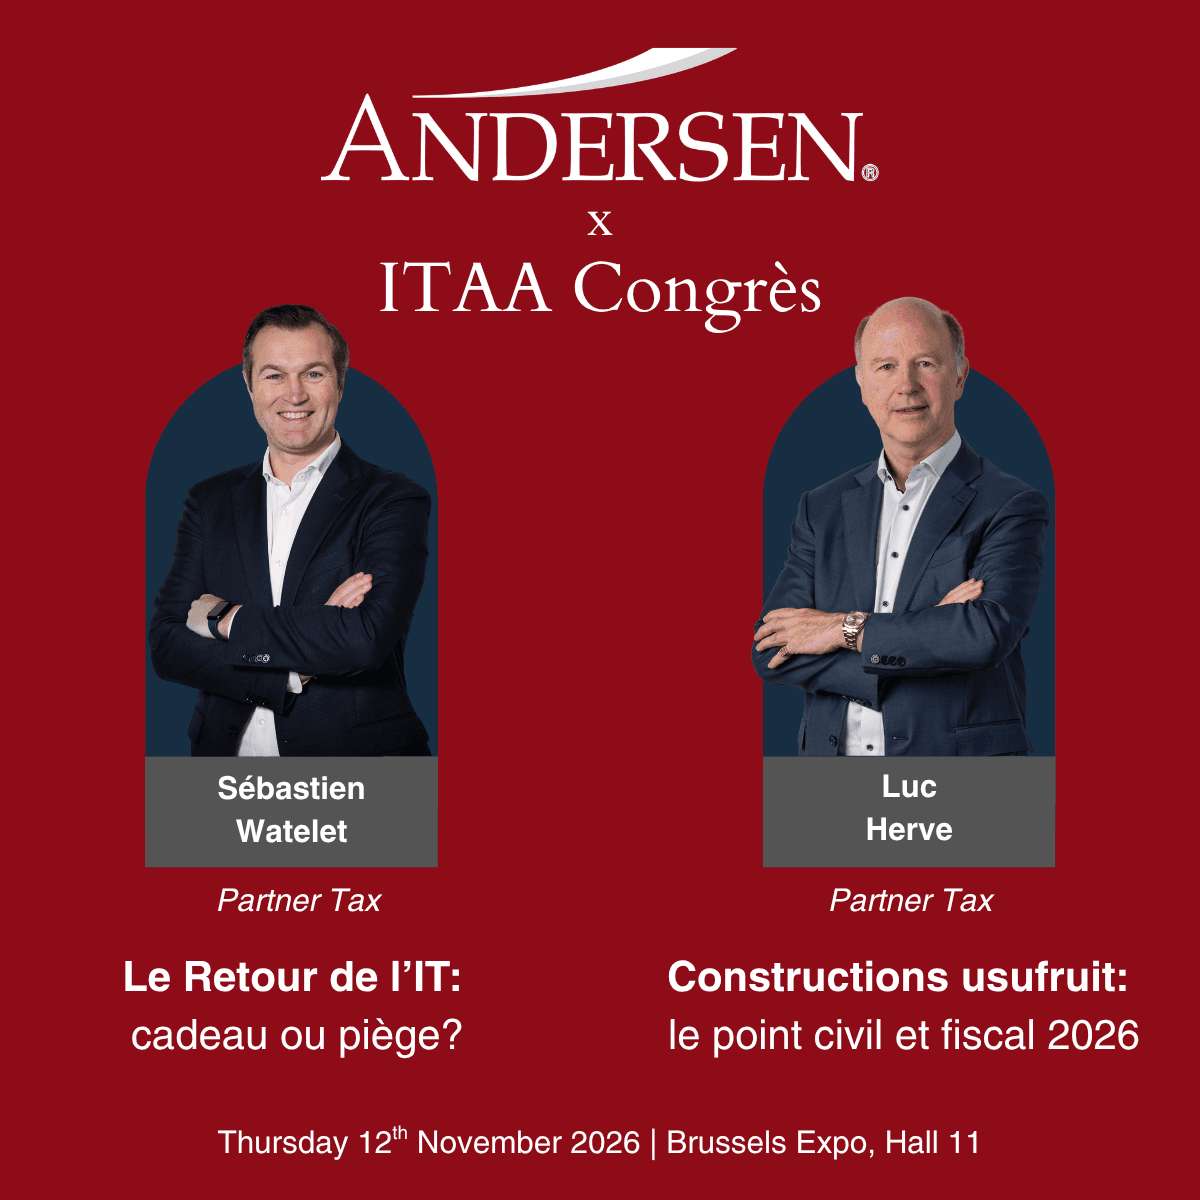
Nos Partners Sébastien Watelet et Luc Hervé interviendront au Congrès ITAA 2026
Le 12 novembre 2026, nos Partners Sébastien Watelet et Luc Hervé animeront chacun une Conférence EXPERT dans le cadre du Congrès ITAA 2026, qui se tiendra à Brussels Expo.
28.10.2026
•Droit Immobilier, Location et Copropriété, Event, Uncategorized
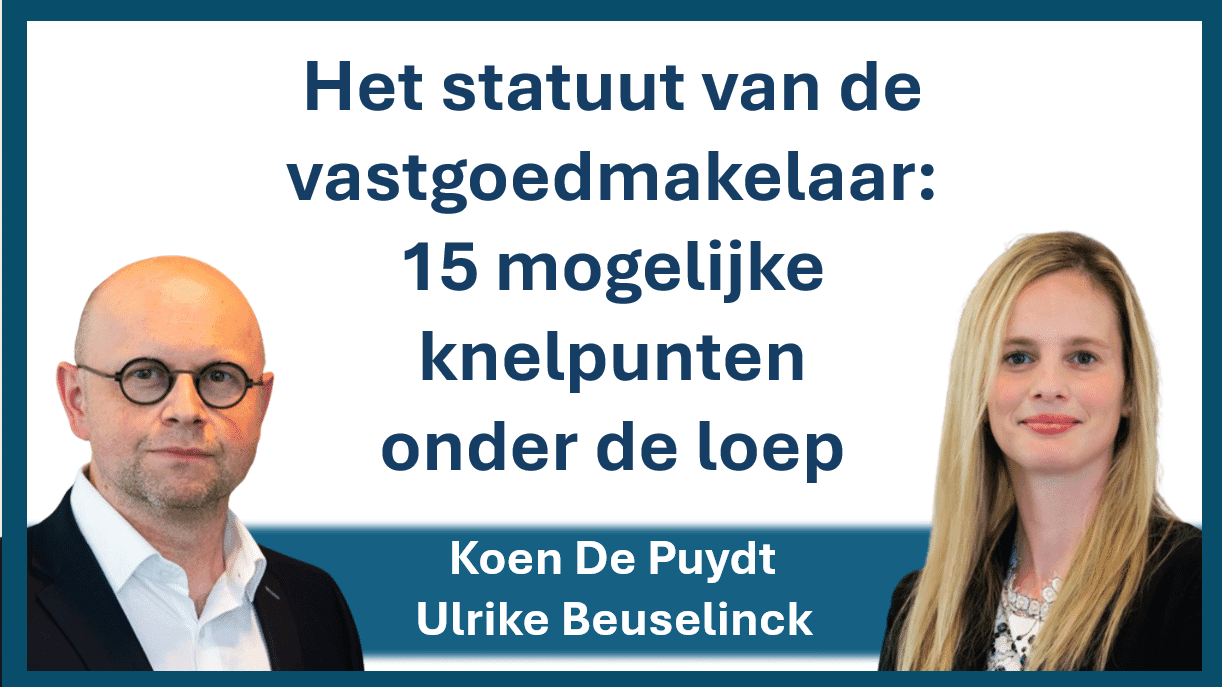
Le statut de l’agent immobilier : 15 pièges potentiels analysés
Le 15 avril 2027, Legal Learning organise un webinaire animé par deux de nos partenaires du secteur immobilier. Ce webinaire porte sur la mise à jour du Code de déontologie de l'Institut professionnel des agents immobiliers, entré en vigueur le 1er octobre 2026.
08.10.2026
•Droit Social, Andersen in Belgium
Nouvelles lois et chiffres récents : quelles conséquences pour les employeurs en Belgique ?
Les récentes mises à jour de la définition des travailleurs frontaliers et les modifications apportées au droit pénal belge ont des conséquences importantes pour les employeurs. Parallèlement, de nouvelles données apportent un éclairage précieux sur le marché du travail.